Cashea Venezuela: Hoạt động mua sắm "En Cuotas Sin Interés"
Chỉ khoảng 7% người Venezuela sở hữu thẻ tín dụng. Những người có thẻ thường chỉ được cấp hạn mức khoảng 60 đô la một tháng, không đủ mua một đôi giày tử tế. Thế nhưng, hơn một nửa số người trưởng thành trong nước hiện nay lại có tài khoản Cashea. Thật kỳ lạ.
Cashea là một ứng dụng tài chính mua ngay, trả sau của Venezuela. Không phải ngân hàng, chỉ là một ứng dụng di động trên điện thoại của bạn. Bạn trả trước một phần giá tiền, rời cửa hàng với món hàng đã mua, và trả phần còn lại theo các đợt trả góp không lãi suất mỗi 14 ngày. Chúng ta sẽ cùng tìm hiểu về các mức trả góp, phí trả chậm, và câu hỏi hơi lạ là làm thế nào một người cho vay kiếm tiền với lãi suất bằng không.
Điều là gì và tại sao Venezuela cần nó?
Hãy bắt đầu với những gì đã xảy ra với tín dụng Venezuela. Trong chưa đầy một thập kỷ, cho vay tiêu dùng đã giảm từ khoảng 16 tỷ đô la xuống còn khoảng 200 triệu đô la. Siêu lạm phát đã làm mất giá đồng bolívar. Các ngân hàng bị mắc kẹt với các yêu cầu dự trữ khắc nghiệt, vì vậy việc cho vay đối với các hộ gia đình về cơ bản đã dừng lại, và các thẻ tín dụng còn tồn tại có hạn mức trông thật nực cười so với giá của một chiếc tủ lạnh.
Trong khi đó, nền kinh tế tự động chuyển sang sử dụng đô la Mỹ. Các cửa hàng niêm yết giá bằng đô la Mỹ. Tiền lương được trả bằng cả đô la và bolívar, và nhiều gia đình giữ tiền tiết kiệm bằng tiền mặt hoặc stablecoin. Mọi người có tiền, ở một mức độ nào đó. Điều họ không có là phương tiện để trả cho một khoản mua sắm lớn trong vài tuần.
Cashea xuất hiện ngay tại đó. Pedro Vallenilla, người đã xây dựng một trang web bán hàng giảm giá và một công ty thu hồi nợ, đã ra mắt Cashea tại Caracas vài năm trước với một lời chào mời khá thẳng thắn. Bước vào cửa hàng, quét mã, trả một phần ngay và phần còn lại sau. Không tính lãi suất, và không có sự can thiệp của ngân hàng.
Theo số liệu từ công ty:
- Hơn 10 triệu tài khoản người tiêu dùng, chiếm hơn một nửa dân số trưởng thành của Venezuela.
- Một mạng lưới gồm khoảng 40.000 cửa hàng đối tác.
- Hơn 100 triệu giao dịch kể từ khi ra mắt.
Tờ Caracas Chronicles từng ước tính rằng khoảng 1% GDP của đất nước được thực hiện thông qua nền tảng này, và đó là vào thời điểm số người dùng chỉ bằng một nửa so với hiện nay. Không nhiều ứng dụng dành cho người tiêu dùng, trên toàn thế giới, có thể thâm nhập sâu vào nền kinh tế quốc gia nhanh đến vậy.
Cách thức hoạt động của Cashea: Trả góp không lãi suất mỗi 14 ngày
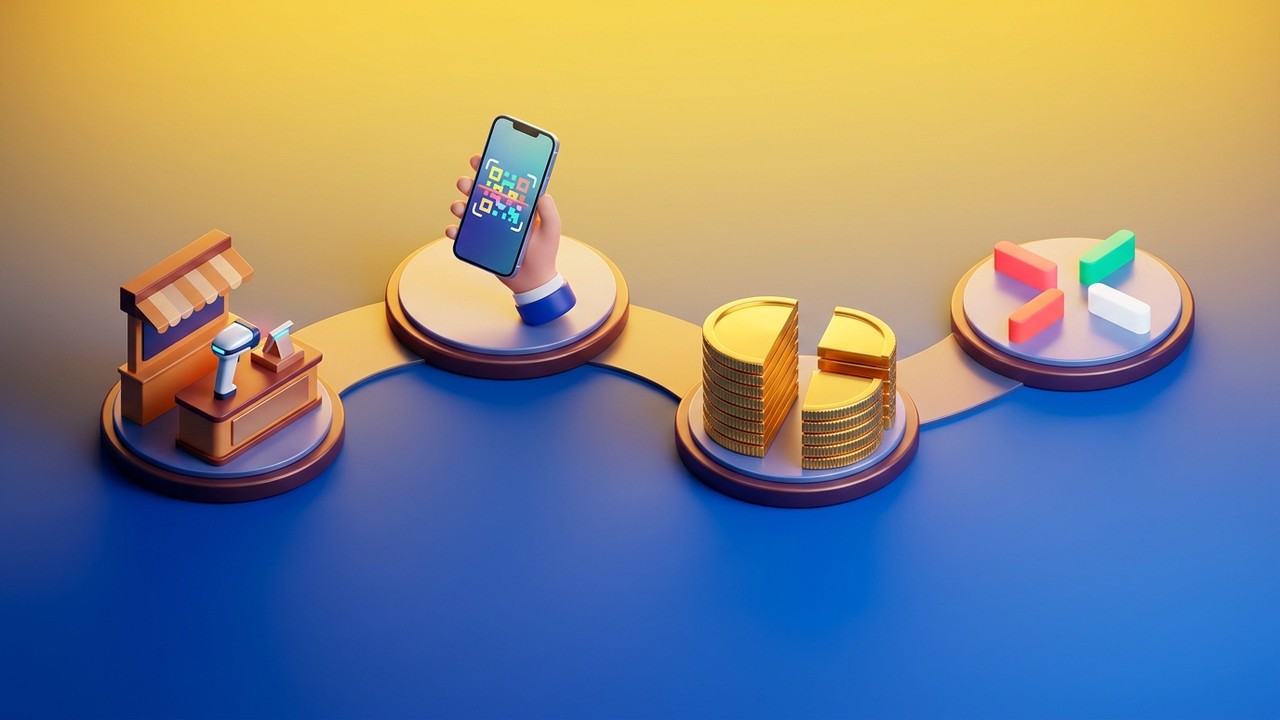
Dù là giày thể thao hay máy giặt, nguyên tắc hoạt động vẫn không thay đổi. Mỗi giao dịch mua hàng của Cashea đều được chia làm hai phần. Phần trả trước là tiền đặt cọc, mà người dân địa phương gọi là inicial , và phần còn lại được chia thành các khoản trả góp bằng nhau (cuotas). Khẩu hiệu trên trang web của công ty được viết bằng tiếng Tây Ban Nha: "compra en cuotas sin interés." Mua trả góp, không lãi suất.
Quy trình thanh toán tại quầy đại khái như sau:
- Chọn một sản phẩm tại cửa hàng đối tác hoặc trong danh mục trực tuyến của ứng dụng Cashea. Bất kỳ sản phẩm nào có giá từ 25 đô la trở lên đều được chấp nhận (hoặc tương đương bằng đồng bolívar theo tỷ giá chính thức của BCV).
- Chọn Cashea khi thanh toán. Nhân viên thu ngân sẽ hiển thị mã QR và bạn quét mã đó.
- Thanh toán tiền đặt cọc. Số tiền tùy thuộc vào cấp bậc của bạn, chúng tôi sẽ đề cập chi tiết bên dưới. Tiền mặt, thẻ, chuyển khoản, hoặc bất kỳ hình thức thanh toán nào cửa hàng chấp nhận.
- Nhận sản phẩm. Hầu hết mọi người chỉ mang sản phẩm ra ngoài. Đơn hàng trực tuyến được nhận trực tiếp hoặc giao tận nhà.
- Trả phần còn lại mỗi 14 ngày. Chia đều thành các đợt, cách nhau hai tuần, không tính lãi.
Tính toán nhanh nhé. Bạn là người mới, nên đang ở Cấp độ 1, và muốn mua một chiếc lò vi sóng giá 200 đô la. Trả trước 60% nghĩa là còn 120 đô la khi thanh toán.
Như vậy còn lại 80 đô la, và số tiền đó sẽ được chia thành ba lần thanh toán, mỗi lần khoảng 26,67 đô la, cách nhau 14 ngày. Sáu tuần sau, chiếc lò vi sóng sẽ thuộc về bạn, và tổng số tiền bạn đã trả vẫn chính xác là 200 đô la.
Giá được hiển thị bằng đô la Mỹ. Bạn vẫn có thể thanh toán bằng đồng bolívar theo tỷ giá hiện hành, điều này rất tiện lợi ở một quốc gia mà tỷ giá chính thức, tỷ giá chợ đen và tỷ giá stablecoin hầu như không bao giờ trùng khớp.
Línea Hiệu trưởng vs Línea Cotidiana
Thực tế bạn nhận được hai hạn mức tín dụng, chứ không phải một. Hạn mức chính (Lítea Principal ) dành cho những khoản chi tiêu lớn: tivi, ghế sofa, áo khoác mới. Khoản này được chia thành ba hoặc nhiều đợt trả góp. Sau đó là Hạn mức thường nhật (Lítea Cotidiana) , hạn mức chi tiêu hàng ngày, dành cho những người mua sắm ở siêu thị hoặc hiệu thuốc và thanh toán một lần sau hai tuần.
Tại sao phải tách chúng ra? Bởi vì nếu không, một lần đi chợ mua sắm lớn có thể chiếm hết chỗ mà bạn dành cho điện thoại.
Tải Cashea từ Google Play hoặc App Store và đăng ký.
Quá trình bắt đầu chỉ mất vài phút và bạn không cần lịch sử tín dụng hay chứng minh thu nhập. Công ty dựa vào việc xác minh danh tính và hệ thống chấm điểm riêng thay vì kiểm tra tín dụng truyền thống của ngân hàng.
- Tải ứng dụng. Ứng dụng di động có sẵn trên Google Play cho Android và trên App Store cho iPhone. Ứng dụng miễn phí và không yêu cầu đăng ký.
- Nhập thông tin liên hệ của bạn. Bạn cần có địa chỉ email đang hoạt động và số điện thoại di động tại Venezuela.
- Xác minh danh tính của bạn. Tải lên chứng minh thư Venezuela ( cédula ) và chụp ảnh tự sướng để ứng dụng có thể đối chiếu khuôn mặt của bạn với tài liệu.
- Nhận hạn mức tín dụng mua hàng của bạn. Thông thường, việc phê duyệt chỉ mất vài phút. Hạn mức tín dụng mua hàng (línea de compra) là số dư tối đa bạn có thể còn nợ trả góp sau khi đã thanh toán tiền đặt cọc.
Người dùng mới bắt đầu với hạn mức mua hàng khiêm tốn. Các báo cáo truyền thông đã đề cập đến số tiền khởi điểm trong khoảng từ 130 đến 160 đô la, mặc dù con số chính xác phụ thuộc vào điểm số của công ty và thay đổi theo thời gian. Thanh toán đúng hạn và hạn mức sẽ tăng lên.
Một hạn chế thực tế: vì Cashea yêu cầu chứng minh thư và số điện thoại Venezuela, nên nó không dành cho người nước ngoài hoặc cộng đồng người Venezuela sống ở nước ngoài mua sắm từ nước ngoài.
Các cấp độ Club Cashea Más và dòng mua hàng của bạn
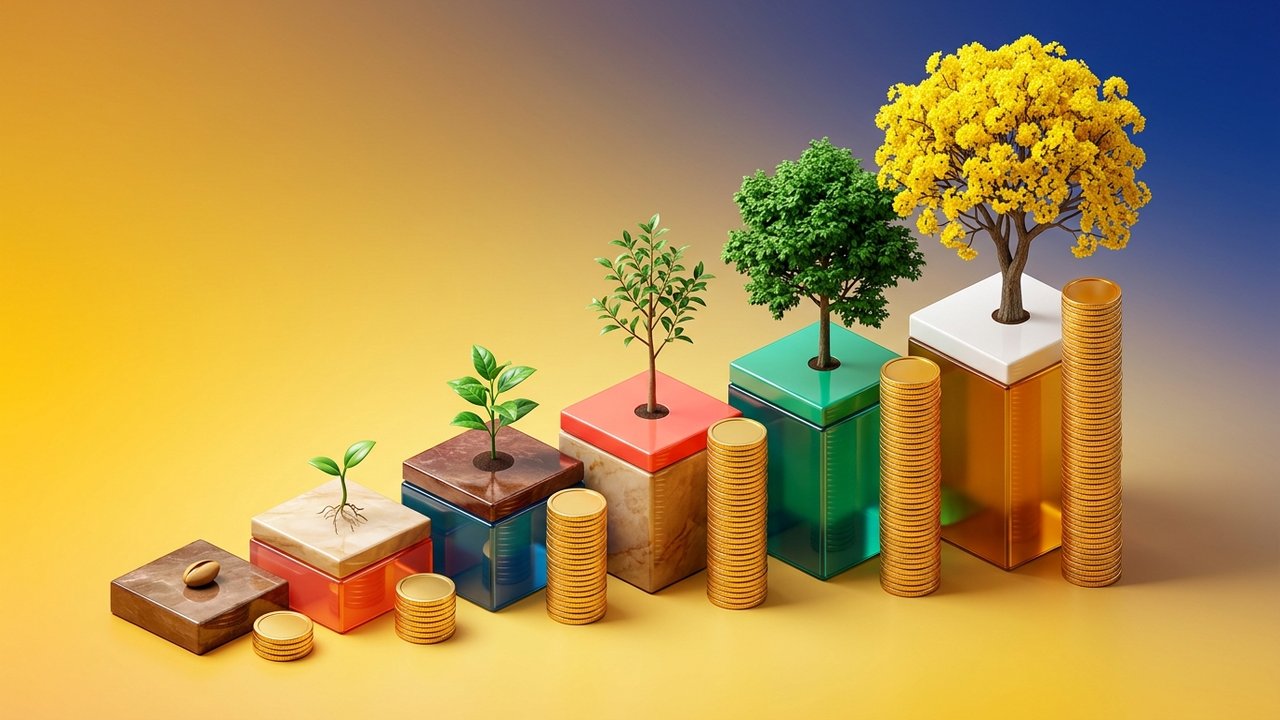
Công ty này có chương trình khách hàng thân thiết mang tên Club Cashea Más. Mỗi người dùng bắt đầu ở Cấp độ 1, và khi thăng cấp, khoản tiền đặt cọc sẽ giảm, hạn mức mua hàng sẽ tăng và các phương thức trả góp dài hạn hơn. Các cấp độ được đặt tên theo các giai đoạn phát triển của cây, kết thúc bằng cây araguaney, loài cây quốc gia của Venezuela.
Theo trang web chính thức của Cashea, các cấp độ hiện tại trông như sau:
| Mức độ | Tên | Làm thế nào để đến đó? | Tiền đặt cọc | Trả góp (dòng chính) |
|---|---|---|---|---|
| 1 | Hạt giống | Cấp độ khởi đầu | 60% | 3 |
| 2 | Raíz (Rễ) | 5 lần thanh toán đúng hạn hoặc mua hàng trị giá 120 đô la. | 50% | 3 |
| 3 | Hoja (Lá) | 10 lần thanh toán đúng hạn hoặc mua hàng trị giá 400 đô la. | Giảm giá 40%, từ 30% tại một số cửa hàng chọn lọc. | Tối đa 12 |
| 4 | Cốp xe (Tronco) | 20 lần thanh toán đúng hạn hoặc mua hàng trị giá 800 đô la. | Giảm giá 40%, từ 25% tại một số cửa hàng chọn lọc. | Tối đa 12 |
| 5 | Cây (Tree) | 40 lần thanh toán đúng hạn hoặc mua hàng trị giá 2.000 đô la. | Giảm giá 40%, từ 20% tại một số cửa hàng chọn lọc. | Tối đa 12 |
| 6 | Araguaney | 80 lần thanh toán đúng hạn hoặc mua hàng trị giá 4.000 đô la. | Giảm giá 40%, từ 20% tại một số cửa hàng chọn lọc. | Tối đa 12 |
Mỗi lần tăng cấp sẽ cộng thêm 25% vào hạn mức mua hàng của bạn. Ở cấp độ 6, hạn mức của bạn cũng được tính toán lại mỗi quý. Bạn sẽ tích điểm cho mỗi lần thanh toán đúng hạn, và công ty cho biết những điểm này có thể đổi lấy phiếu giảm giá, chương trình khuyến mãi và tham gia bốc thăm trúng thưởng.
Có hai lưu ý. Thứ nhất, các quy định có thể thay đổi. Công ty thường xuyên triển khai các chương trình khuyến mãi, chẳng hạn như mua hàng không cần trả trước cho người dùng Cấp 6 đối với chi tiêu hàng ngày, và một số bài viết cũ vẫn đề cập đến khoản trả trước 50% cho Cấp 1. Luôn kiểm tra các điều khoản hiện hành trong ứng dụng.
Thứ hai, điểm tín dụng có thể giảm cũng như tăng nếu bạn thanh toán chậm.
Trên thực tế, cấp độ 3 là lúc mọi thứ thay đổi. Ba lần trả góp trở thành mười hai lần, và Cashea không còn là kế hoạch trả góp sáu tuần nữa. Nó bắt đầu giống một khoản vay tiêu dùng nhỏ, chỉ khác là không tính lãi suất.
Bạn có thể mua sắm sản phẩm Cashea ở đâu: Cửa hàng và đặt hàng trực tuyến
Dịch vụ này khởi đầu với khoảng hai chục cửa hàng đối tác, chủ yếu là các thương hiệu quần áo và điện tử. Mạng lưới này kể từ đó đã phát triển lên hàng chục nghìn cửa hàng trên khắp hàng chục thành phố của Venezuela. Bạn có thể tìm thấy Cashea ở:
- Các cửa hàng điện tử và điện thoại, bao gồm một số thương hiệu quốc tế.
- Cửa hàng đồ gia dụng và nội thất
- Các nhà bán lẻ quần áo, giày dép và đồ thể thao
- Các hiệu thuốc và siêu thị (chủ yếu thông qua các mặt hàng thiết yếu hàng ngày)
- Các cửa hàng kính mắt, cửa hàng phụ tùng ô tô và cửa hàng mỹ phẩm
Bạn cũng có thể mua sắm trực tuyến ngay trong ứng dụng di động. Duyệt qua danh mục sản phẩm của đối tác, chọn phương thức trả góp và thanh toán tiền đặt cọc qua ứng dụng bằng Pago Móvil (hệ thống chuyển khoản liên ngân hàng di động của Venezuela), chuyển khoản ngân hàng bằng đồng bolívar hoặc nạp tiền mặt. Sau khi tiền đặt cọc được xác nhận, cửa hàng sẽ liên hệ với bạn qua email để sắp xếp nhận hàng hoặc giao hàng tận nhà, nếu cửa hàng có cung cấp dịch vụ giao hàng.
Không có giới hạn về số lượng giao dịch mua hàng bạn có thể thực hiện. Giới hạn duy nhất là tổng số tiền của tất cả các khoản trả góp còn lại phải nằm trong hạn mức mua hàng của bạn.
Phí Cashea, thanh toán chậm và tạm ngừng tài khoản
Điểm thu hút chính của dịch vụ này là hoàn toàn miễn phí nếu bạn thanh toán đúng hạn. Không có lãi suất, không có phí thường niên và không mất phí mở tài khoản. Chi phí chỉ phát sinh khi bạn chậm thanh toán.
Dưới đây là cách xử lý các khoản thanh toán chậm, theo trung tâm trợ giúp của Cashea:
- Thời gian gia hạn. Bạn có một khoảng thời gian ngắn sau ngày đến hạn. Nếu khoản trả góp vẫn chưa được thanh toán sau hai ngày, phí phạt trả chậm sẽ được áp dụng.
- Phí phạt trả chậm. Cashea tính phí 4 đô la cho mỗi kỳ trả chậm.
- Tài khoản mua hàng bị chặn. Trong thời gian quá hạn bất kỳ khoản trả góp nào, bạn không thể thực hiện các giao dịch mua hàng mới.
- Phí tạm dừng và kích hoạt lại tài khoản. Nếu bạn bỏ lỡ một khoản thanh toán, thanh toán chậm hoặc chỉ thanh toán một phần của kỳ trả góp, tài khoản sẽ bị tạm dừng và bạn sẽ phải trả phí kích hoạt lại để mở khóa tài khoản.
- Hạ cấp. Việc thanh toán chậm nhiều lần có thể khiến bạn bị hạ xuống cấp độ tín dụng thấp hơn, dẫn đến khoản trả trước cao hơn và hạn mức tín dụng nhỏ hơn.
Bốn đô la nghe có vẻ không nhiều. Nhưng với những món đồ rẻ tiền, số tiền đó cộng dồn rất nhanh. Nếu trễ hạn hai lần trả góp, mỗi lần 10 đô la, bạn sẽ phải trả thêm 8 đô la tiền phạt, tức là 40% trên số tiền quá hạn.
Việc thanh toán cũng được thực hiện thông qua các kênh địa phương tương tự như tiền đặt cọc: Pago Móvil, chuyển khoản ngân hàng hoặc nộp tiền mặt. Ứng dụng hiển thị lịch các kỳ trả góp sắp tới và gửi lời nhắc, điều này rất hữu ích vì chu kỳ 14 ngày diễn ra nhanh hơn hầu hết mọi người dự đoán.
Cashea kiếm tiền như thế nào và ai đứng sau chuyện này?
Nếu người mua hàng không phải trả lãi, vậy ai là người trả? Đó là các nhà bán lẻ, những người phải trả hoa hồng trên mỗi giao dịch được thực hiện thông qua ứng dụng. Các cửa hàng chấp nhận khoản chi phí đó vì hình thức trả góp thu hút những khách hàng mà nếu không có nó thì không đủ khả năng mua hàng.
Các báo cáo từ truyền thông Venezuela chỉ ra rằng tỷ lệ chuyển đổi cao hơn đáng kể tại các cửa hàng cung cấp Cashea.
Về mặt kỹ thuật, người bán cho vay và Cashea chịu rủi ro vỡ nợ. Để điều đó hoạt động, hầu như không ai được phép ngừng thanh toán. Cho đến nay, hầu như không ai làm vậy. Công ty đã báo cáo tỷ lệ nợ xấu dưới 2%. Giá trị giao dịch nhỏ, chu kỳ ngắn 14 ngày và nguy cơ mất quyền tiếp cận với phương thức mua hàng trả chậm chính mà hầu hết người Venezuela sử dụng khiến tỷ lệ trả nợ cao.
Đội ngũ lãnh đạo bao gồm:
- Pedro Vallenilla , đồng sáng lập và CEO
- Ramón Lange , Giám đốc điều hành, trước đây làm việc tại Rappi.
- Nicolás Curat , Giám đốc công nghệ
- Arnoldo Gabaldón , Giám đốc tài chính, từng làm việc tại McKinsey
Cashea gần đây đã huy động được 100 triệu đô la Mỹ qua hai vòng gọi vốn. Vòng Series A trị giá 40 triệu đô la Mỹ, được chia đều giữa vốn chủ sở hữu và vốn vay, do Spice Expeditions dẫn đầu, với Architect Capital cung cấp vốn vay. Tiếp theo là vòng Series B trị giá 60 triệu đô la Mỹ, do FinSight Ventures dẫn đầu. Công ty cho biết sẽ sử dụng số tiền này để mở rộng hoạt động ngoài lĩnh vực trả góp sang thanh toán, tiết kiệm và các dịch vụ tài chính khác cho người tiêu dùng và doanh nghiệp.
Cashea có an toàn không? Ưu điểm và nhược điểm của ứng dụng Cashea
Đây là một công ty thực sự, được đầu tư mạnh mẽ với hàng triệu người dùng hoạt động, hợp tác với các nhà bán lẻ lớn và có mặt trên cả hai cửa hàng ứng dụng chính thức. Nó không phải là một trò lừa đảo. Còn việc nó có phù hợp với bạn hay không lại là một câu hỏi khác.
| Ưu điểm | Nhược điểm |
|---|---|
| Không tính lãi suất nếu thanh toán đúng hạn. | Chỉ có thể sử dụng tại Venezuela với giấy tờ tùy thân địa phương. |
| Phê duyệt trong vài phút, không cần lịch sử tín dụng. | Khoản trả trước cao (60%) ở mức giá khởi điểm |
| Mạng lưới cửa hàng đối tác khổng lồ | Phí phạt trả chậm 4 đô la cho mỗi kỳ trả góp, cộng thêm phí kích hoạt lại. |
| Giúp bạn xây dựng lịch sử thanh toán. | Chu kỳ 14 ngày hầu như không cho phép thời gian nào để bù đắp cho việc trễ hạn trả lương. |
| Giá bằng đô la, thanh toán bằng bolívares | Dễ dàng chi tiêu quá mức cho nhiều lần mua sắm. |
| Có thể trả góp tối đa 12 lần ở các mức cao hơn. | Các quy tắc và chương trình khuyến mãi thường xuyên thay đổi. |
Rủi ro thực sự nằm ở người dùng, cũng giống như bất kỳ dịch vụ mua ngay trả sau nào: các khoản trả góp nhỏ khiến những khoản mua sắm lớn trở nên rẻ mạt, và nhiều kế hoạch trả góp chồng chéo có thể cộng lại thành số tiền vượt quá khả năng chi trả của một kỳ lương. Một nguyên tắc tốt là giữ tổng số tiền trả góp trong bất kỳ khoảng thời gian hai tuần nào ở mức thấp hơn nhiều so với số tiền bạn thực sự có thể dành ra.
Về mặt dữ liệu, Cashea yêu cầu thông tin nhạy cảm, bao gồm giấy tờ tùy thân và ảnh tự chụp. Chỉ tải ứng dụng từ Google Play hoặc App Store, và tuyệt đối không chia sẻ mã đăng nhập của bạn với bất kỳ ai liên hệ với bạn và tự xưng là nhân viên của công ty.
Các giải pháp thay thế cho Cashea, bao gồm cả thanh toán bằng stablecoin.
Cashea thống trị thị trường mua trước trả sau tại Venezuela, nhưng đây không phải là cách duy nhất để trả góp hoặc đơn giản hóa việc mua hàng. Dưới đây là những lựa chọn thay thế chính cho Cashea:
- Krece là dịch vụ tài chính tập trung vào điện thoại thông minh. Bạn trả tiền mua điện thoại theo hình thức trả góp, và chính chiếc điện thoại đó sẽ được dùng làm tài sản thế chấp. Dịch vụ này cũng hoạt động tại Cộng hòa Dominica và Peru.
- Tín dụng tại cửa hàng. Một số nhà bán lẻ lớn và chuỗi cửa hàng thiết bị gia dụng cung cấp các kế hoạch trả góp riêng, thường kèm theo các điều kiện phê duyệt khắt khe hơn.
- Thẻ tín dụng ngân hàng. Chúng vẫn còn tồn tại, nhưng hạn mức thấp khiến chúng không thực tế cho bất cứ việc gì ngoài những khoản mua sắm nhỏ.
- Stablecoin. USDT, thường được gọi là "đô la Binance" ở địa phương, đã trở thành một phương thức tiết kiệm và thanh toán phổ biến ở Venezuela. Với dự báo lạm phát ba chữ số của IMF, nhiều người giữ tiền tiết kiệm của họ dưới dạng các token được neo giá với đô la và sử dụng chúng cho các khoản mua sắm hàng ngày, tiền thuê nhà và tiền lương.
Điểm cuối cùng này rất quan trọng đối với các doanh nghiệp bên ngoài Venezuela. Nếu bạn điều hành một cửa hàng trực tuyến, một sản phẩm SaaS, hoặc một dịch vụ tự do với khách hàng người Venezuela, thì việc sử dụng mạng lưới thẻ và chuyển khoản ngân hàng địa phương từ nước ngoài sẽ rất khó khăn. Nhiều khách hàng trong số đó đã sở hữu USDT và muốn thanh toán bằng loại tiền này hơn là phải tìm kiếm một thẻ quốc tế hoạt động được.
Việc chấp nhận stablecoin giúp giải quyết vấn đề đó, và người mua không cần phải mở bất kỳ tài khoản mới nào. Cổng thanh toán tiền điện tử cho phép bạn nhận USDT và các loại tiền khác khi thanh toán, sau đó chuyển đổi hoặc giữ lại tiền tùy theo ý muốn. Nếu điều đó phù hợp với doanh nghiệp của bạn, Plisio hỗ trợ thanh toán bằng stablecoin và tiền điện tử với các plugin đơn giản dành cho các nền tảng thương mại điện tử phổ biến.
Cashea đã giải quyết một vấn đề rất địa phương: một nền kinh tế sử dụng đồng đô la Mỹ với gần như không có tín dụng tiêu dùng. Đối với người dân Venezuela, nó đã trở thành phương thức mặc định để mua điện thoại, tủ lạnh hoặc thực phẩm cho cả tuần ở một số khu vực. Bên ngoài đất nước, nó là một trường hợp nghiên cứu hữu ích về những gì xảy ra khi các ngân hàng rút lui và một ứng dụng chiếm lĩnh thị trường.