Cashea Venezuela: Como funciona a compra "En Cuotas Sin Interés"
Apenas cerca de 7% dos venezuelanos possuem cartão de crédito. Aqueles que têm geralmente têm um limite de cerca de US$ 60 por mês, o que não cobre nem um par de sapatos decente. E, no entanto, mais da metade dos adultos no país agora possui uma conta Cashea. Curioso como as coisas funcionam.
Cashea é um aplicativo venezuelano de financiamento "compre agora, pague depois". Não é um banco, apenas um aplicativo para celular. Você paga uma parte do preço, sai da loja com o produto e paga o restante em parcelas sem juros a cada 14 dias. Vamos falar sobre os níveis de crédito, as taxas por atraso e a questão um tanto peculiar de como uma instituição financeira lucra com juros zero.
O que é caju e por que a Venezuela precisava dele?
Comecemos pelo que aconteceu com o crédito na Venezuela. Em menos de uma década, o crédito ao consumidor encolheu de aproximadamente US$ 16 bilhões para cerca de US$ 200 milhões. A hiperinflação corroeu o bolívar. Os bancos ficaram presos a exigências brutais de reservas, então o crédito às famílias praticamente parou, e os cartões de crédito que sobreviveram têm limites que parecem irrisórios perto do preço de uma geladeira.
Entretanto, a economia dolarizou-se por conta própria. As lojas passaram a exibir os preços em dólares americanos. Os salários eram pagos numa mistura de dólares e bolívares, e muitas famílias guardavam suas economias em dinheiro vivo ou em stablecoins. As pessoas tinham dinheiro, mais ou menos. O que elas não tinham era uma forma de parcelar uma compra grande ao longo de algumas semanas.
A Cashea surgiu bem ali. Pedro Vallenilla, que já tinha criado um site de ofertas e uma empresa de cobrança de dívidas, lançou-a em Caracas há alguns anos com uma proposta bastante direta. Entre numa loja, escaneie um código, pague uma parte agora e o resto depois. Sem juros e sem banco envolvido.
Os números, segundo a empresa:
- Mais de 10 milhões de contas de consumidores, representando mais da metade da população adulta da Venezuela.
- Uma rede com aproximadamente 40.000 lojas parceiras.
- Mais de 100 milhões de transações desde o lançamento.
O Caracas Chronicles estimou certa vez que cerca de 1% do PIB do país circulava pela plataforma, e isso quando ela tinha metade dos usuários que tem hoje. Poucos aplicativos de consumo, em qualquer lugar do mundo, conseguiram se inserir tão profundamente na economia nacional tão rapidamente.
Como funciona o Cashea: Parcelamento sem juros a cada 14 dias
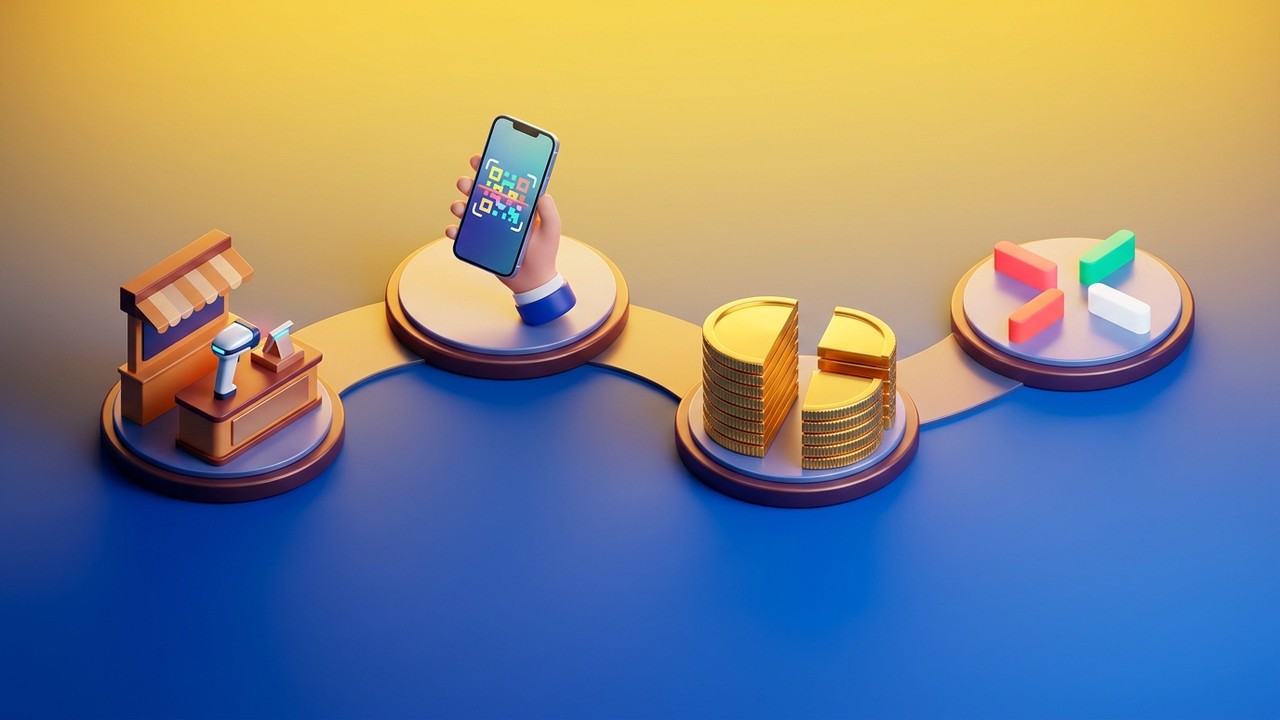
Seja um tênis ou uma máquina de lavar, a mecânica não muda. Cada compra na Cashea é dividida em duas. Há o pagamento inicial, que os locais chamam de " inicial" , e o restante é dividido em "cuotas " iguais, ou parcelas. O slogan no site da empresa diz isso em espanhol: "compra en cuotas sin interés". Compre em parcelas, sem juros.
Funciona mais ou menos assim no balcão:
- Escolha um produto em uma loja parceira ou no catálogo online do aplicativo Cashea. Qualquer valor a partir de $25 (ou o equivalente em bolívares à taxa de câmbio oficial do BCV) é válido.
- Escolha Cashea na hora de finalizar a compra. O caixa exibirá um código QR e você o escaneará.
- Faça o pagamento inicial. O valor depende do seu nível de serviço, que explicaremos abaixo. Dinheiro, cartão, transferência bancária, o que a loja aceitar.
- Receba o produto. A maioria das pessoas simplesmente o leva consigo. Os pedidos online são recolhidos ou entregues.
- Pague o restante a cada 14 dias. Parcelas iguais, com duas semanas de intervalo, sem juros.
Fazendo um cálculo rápido. Você é novo na empresa, então está no Nível 1, e quer um micro-ondas de 200 dólares. Sessenta por cento de entrada significa 120 dólares no caixa.
Isso deixa US$ 80, que se transformam em três parcelas de aproximadamente US$ 26,67, uma a cada 14 dias. Seis semanas depois, o micro-ondas é seu e o total pago continua sendo exatamente US$ 200.
Os preços são exibidos em dólares americanos. Você ainda pode pagar em bolívares à taxa de câmbio do dia, o que é útil em um país onde a taxa oficial, a taxa de câmbio paralela e a taxa da stablecoin quase nunca coincidem.
Línea Principal x Línea Cotidiana
Na verdade, você tem duas linhas de crédito, não uma. A Linha Principal é para compras maiores: uma TV, um sofá, uma jaqueta nova. Esse valor é dividido em três ou mais parcelas. Depois, há a Linha Cotidiana , a linha para o dia a dia, que as pessoas usam no supermercado ou na farmácia e pagam de uma vez só duas semanas depois.
Por que se preocupar em separá-los? Porque, caso contrário, uma grande ida ao supermercado poderia ocupar todo o espaço que você havia reservado para o telefone.
Baixe o Cashea na Google Play ou na App Store e cadastre-se.
Começar leva apenas alguns minutos e você não precisa de histórico de crédito nem comprovante de renda. A empresa utiliza verificação de identidade e seu próprio sistema de pontuação em vez de uma verificação bancária tradicional.
- Baixe o aplicativo. O aplicativo para celular está disponível no Google Play para Android e na App Store para iPhone. É gratuito e não requer assinatura.
- Insira seus dados de contato. Você precisará de um endereço de e-mail válido e um número de celular venezuelano.
- Verifique sua identidade. Faça o upload da sua cédula (carteira de identidade nacional venezuelana) e tire uma selfie para que o aplicativo possa comparar seu rosto com o documento.
- Obtenha sua linha de crédito para compras. A aprovação geralmente leva poucos minutos. Sua linha de crédito é o saldo máximo que você pode ter em parcelas após o pagamento da entrada.
Novos usuários começam com um limite de crédito modesto. Reportagens da imprensa mencionaram valores iniciais entre US$ 130 e US$ 160, embora o valor exato dependa da avaliação da empresa e mude com o tempo. Pague em dia e o limite aumenta.
Uma limitação prática: como a Cashea exige um documento de identidade e um número de telefone venezuelanos, ela não está disponível para estrangeiros ou para a diáspora venezuelana que compra do exterior.
Níveis do Club Cashea Más e sua linha de compra
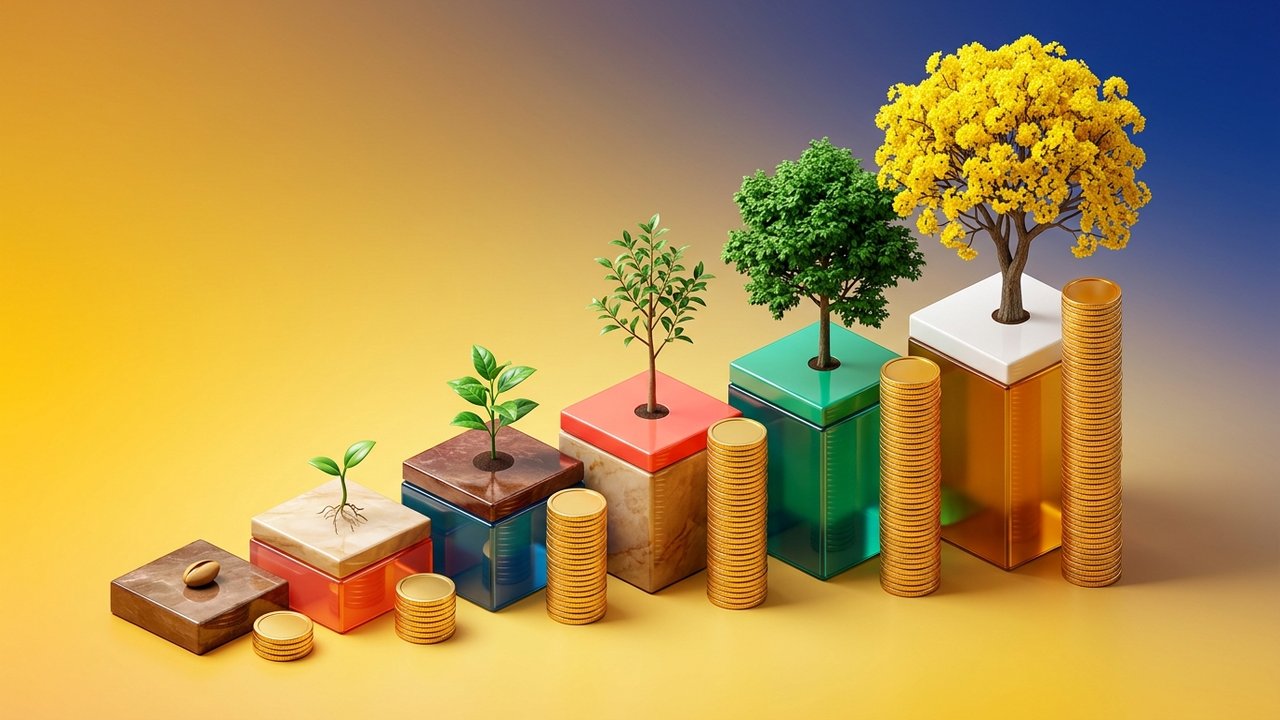
A empresa administra um programa de fidelidade chamado Club Cashea Más. Todos os usuários começam no Nível 1, e subir de nível reduz o valor da entrada, aumenta o limite de crédito e desbloqueia planos de parcelamento mais longos. Os níveis são nomeados em homenagem aos estágios de crescimento de uma árvore, terminando com o araguane, a árvore nacional da Venezuela.
De acordo com o site oficial da Cashea, os níveis atuais são os seguintes:
| Nível | Nome | Como chegar lá | Pagamento inicial | Parcelas (linha principal) |
|---|---|---|---|---|
| 1 | Semilla (Semente) | Nível inicial | 60% | 3 |
| 2 | Raiz (Raiz) | 5 pagamentos em dia ou compras no valor de $120 | 50% | 3 |
| 3 | Folha | 10 pagamentos em dia ou compras no valor de $400 | 40% de desconto, em vez de 30% em lojas selecionadas. | Até 12 |
| 4 | Tronco (Tronco) | 20 pagamentos em dia ou compras no valor de $800 | 40% de desconto, em vez de 25% em lojas selecionadas. | Até 12 |
| 5 | Árbol (Árvore) | 40 pagamentos em dia ou compras no valor de US$ 2.000 | 40% de desconto, em vez de 20% em lojas selecionadas. | Até 12 |
| 6 | Araguaney | 80 pagamentos em dia ou compras no valor de US$ 4.000 | 40% de desconto, em vez de 20% em lojas selecionadas. | Até 12 |
Cada nível acima adiciona 25% ao seu limite de compras. No nível 6, seu limite também é recalculado a cada trimestre. Você ganha pontos a cada pagamento em dia, e a empresa afirma que esses pontos podem ser trocados por cupons, promoções e sorteios.
Duas ressalvas. Primeiro, as regras mudam. A empresa realiza campanhas regularmente, como compras sem entrada para usuários do Nível 6 em gastos do dia a dia, e alguns artigos antigos ainda mencionam um pagamento inicial de 50% para o Nível 1. Sempre verifique os termos atuais no aplicativo.
Em segundo lugar, os níveis podem tanto subir quanto descer se você pagar com atraso.
Na prática, é no Nível 3 que as coisas mudam. Três parcelas passam a ser até doze, e o Cashea deixa de ser um plano de pagamento de seis semanas. Começa a se parecer mais com um pequeno empréstimo ao consumidor, só que sem juros.
Onde comprar com Cashea: Lojas físicas e pedidos online
O serviço começou com algumas dezenas de lojas parceiras, principalmente marcas de roupas e eletrônicos. Desde então, a rede cresceu para dezenas de milhares de comerciantes em dezenas de cidades venezuelanas. Você encontrará a Cashea em:
- Lojas de eletrônicos e telefonia, incluindo diversas marcas internacionais.
- Lojas de eletrodomésticos e móveis
- Lojas de roupas, calçados e artigos esportivos
- Farmácias e supermercados (principalmente através da linha de produtos de uso diário)
- Óticas, lojas de autopeças e lojas de cosméticos
Você também pode comprar online pelo aplicativo móvel. Navegue pelo catálogo de um parceiro, escolha seu plano de parcelamento e pague a entrada pelo aplicativo com Pago Móvil (sistema de transferência interbancária móvel da Venezuela), transferência bancária em bolívares ou depósito em dinheiro. Após a confirmação da entrada, a loja entrará em contato por e-mail para combinar a retirada ou a entrega em domicílio, caso ofereça esse serviço.
Não há limite para o número de compras que você pode fazer. A única restrição é que o total de todas as suas parcelas em aberto deve caber no seu limite de compra.
Tarifas Cashea, pagamentos em atraso e suspensão de contas
O principal argumento de venda é que o serviço é gratuito se você pagar em dia. Não há juros, anuidade ou taxa de abertura de conta. Os custos só aparecem quando você atrasa um pagamento.
Veja como os pagamentos em atraso são tratados, de acordo com a central de ajuda da Cashea:
- Período de carência. Você tem um curto período após a data de vencimento. Se uma parcela ainda estiver em aberto dois dias depois, será cobrada uma taxa de atraso.
- Multa por atraso. A Cashea cobra US$ 4 por cada parcela em atraso.
- Linha de compra bloqueada. Enquanto houver parcelas em atraso, você não poderá fazer novas compras.
- Suspensão da conta e taxa de reativação. Se você deixar de fazer um pagamento, pagar com atraso ou pagar apenas parte de uma parcela, a conta será suspensa e você terá que pagar uma taxa de reativação para desbloqueá-la.
- Redução do limite de crédito. Atrasos repetidos nos pagamentos podem fazer com que você mude para um nível de crédito inferior, o que significa uma entrada maior e um limite de crédito menor.
Quatro dólares não parece muito. Mas em itens baratos, o valor se acumula rapidamente. Se você perder duas parcelas de 10 dólares cada, terá pago 8 dólares em multas, o que representa 40% sobre o valor em atraso.
Os pagamentos em si são feitos pelos mesmos canais locais que os pagamentos iniciais: Pago Móvil, transferências bancárias ou depósitos em dinheiro. O aplicativo mostra um calendário das próximas parcelas e envia lembretes, o que é útil, já que um ciclo de 14 dias passa mais rápido do que a maioria das pessoas espera.
Como a Cashea ganha dinheiro e quem está por trás disso
Se os compradores não pagam juros, quem paga? Os comerciantes, que repassam uma comissão sobre cada venda realizada pelo aplicativo. As lojas aceitam esse custo porque o parcelamento atrai clientes que, de outra forma, não teriam condições de comprar à vista.
Reportagens da mídia venezuelana apontam para taxas de conversão notavelmente mais altas em lojas que oferecem Cashea.
Tecnicamente, o comerciante concede o crédito e a Cashea cobre o risco de inadimplência. Para que isso funcione, praticamente ninguém pode deixar de pagar. Até agora, quase ninguém deixou. A empresa reportou uma taxa de inadimplência inferior a 2%. Os valores baixos das compras, os ciclos curtos de 14 dias e a ameaça de perder o acesso à principal forma de compra a crédito para a maioria dos venezuelanos mantêm as taxas de pagamento elevadas.
A equipe de liderança inclui:
- Pedro Vallenilla , cofundador e CEO
- Ramón Lange , COO, anteriormente na Rappi
- Nicolás Curat , Diretor de Tecnologia
- Arnoldo Gabaldón , CFO, anteriormente na McKinsey
A Cashea captou recentemente US$ 100 milhões em duas rodadas de investimento. A Série A, de US$ 40 milhões, dividida entre capital próprio e dívida, foi liderada pela Spice Expeditions, com a Architect Capital fornecendo a dívida. Em seguida, veio a Série B, de US$ 60 milhões, liderada pela FinSight Ventures. A empresa afirma que usará o dinheiro para expandir seus serviços, indo além do parcelamento e oferecendo pagamentos, poupança e outros serviços financeiros para consumidores e empresas.
O Cashea é seguro? Prós e contras do aplicativo Cashea.
É uma empresa real, bem financiada, com milhões de usuários ativos, parcerias com grandes varejistas e presença nas duas lojas de aplicativos oficiais. Não é uma fraude. Se é uma boa opção para você, é outra questão.
| Prós | Contras |
|---|---|
| Sem juros se você pagar em dia. | Disponível apenas na Venezuela com documento de identidade local. |
| Aprovação em minutos, sem necessidade de histórico de crédito. | Entrada elevada (60%) no nível básico. |
| Grande rede de lojas parceiras | Multa de atraso de US$ 4 por parcela, mais taxas de reativação. |
| Permite que você crie um histórico de pagamentos. | Ciclos de 14 dias deixam pouca margem para atrasos nos pagamentos. |
| Preços em dólares, pagáveis em bolívares | É fácil gastar demais em várias compras. |
| Até 12 parcelas nos níveis mais altos. | As regras e promoções mudam com frequência. |
O verdadeiro risco recai sobre o usuário, assim como em qualquer serviço de "compre agora, pague depois": pequenas parcelas fazem com que grandes compras pareçam baratas, e vários planos sobrepostos podem resultar em um valor superior ao que um salário consegue cobrir. Uma boa regra é manter o total de parcelas devidas em qualquer período de duas semanas bem abaixo do que você realmente pode pagar.
Em relação aos dados, a Cashea solicita informações confidenciais, incluindo seu documento de identidade e uma selfie. Baixe o aplicativo somente na Google Play ou na App Store e nunca compartilhe seus códigos de login com ninguém que entre em contato alegando ser da empresa.
Alternativas ao Cashea, incluindo pagamentos com stablecoins
A Cashea domina o mercado venezuelano de "Compre agora, pague depois" (BNPL, na sigla em inglês), mas não é a única maneira de parcelar ou simplificar uma compra. Aqui estão as principais alternativas à Cashea:
- Krece. Um serviço de financiamento focado em smartphones. Você paga pelo celular em parcelas, e o próprio aparelho serve como garantia. A empresa também opera na República Dominicana e no Peru.
- Crédito na loja. Algumas grandes redes varejistas e de eletrodomésticos oferecem seus próprios planos de pagamento parcelado, geralmente com aprovação mais rigorosa.
- Cartões de crédito bancários. Eles ainda existem, mas os limites baixos os tornam impraticáveis para qualquer coisa além de pequenas compras.
- Stablecoins. O USDT, frequentemente chamado de "dólar da Binance" localmente, tornou-se uma forma comum de poupar e pagar na Venezuela. Com o FMI projetando inflação de três dígitos, muitas pessoas mantêm suas economias em tokens atrelados ao dólar e os utilizam para compras do dia a dia, aluguel e salários.
Esse último ponto é importante para empresas fora da Venezuela. Se você administra uma loja online, um produto SaaS ou um serviço freelance com clientes venezuelanos, as redes de cartões locais e as transferências bancárias são difíceis de usar do exterior. Muitos desses clientes já possuem USDT e preferem pagar com essa moeda a ter que procurar um cartão internacional que funcione.
Aceitar stablecoins resolve esse problema, e o comprador não precisa abrir nenhuma conta nova. Um gateway de pagamento em criptomoedas permite que você aceite USDT e outras moedas no checkout e, em seguida, converta ou mantenha os fundos como preferir. Se isso se encaixa no seu negócio, o Plisio oferece suporte a pagamentos com stablecoins e criptomoedas com plugins simples para plataformas de e-commerce populares.
Cashea respondeu a um problema muito local: uma economia dolarizada com quase nenhum crédito ao consumidor. Para os venezuelanos, tornou-se a forma padrão de comprar um celular, uma geladeira ou mantimentos para a semana em algumas regiões. Fora do país, é um estudo de caso útil sobre o que acontece quando os bancos recuam e um aplicativo entra nesse mercado.