Cashea Venezuela : Comment fonctionne le shopping « En Cuotas Sin Interés »
Seulement 7 % environ des Vénézuéliens possèdent une carte de crédit. Ceux qui en ont une bénéficient généralement d'une limite d'environ 60 dollars par mois, ce qui ne suffit même pas pour s'acheter une paire de chaussures correcte. Pourtant, plus de la moitié des adultes du pays ont désormais un compte Cashea. Étrange, non ?
Cashea est une application vénézuélienne de paiement différé. Ce n'est pas une banque, juste une application mobile. Vous payez un acompte, repartez avec vos articles et remboursez le reste en plusieurs mensualités sans intérêt tous les 14 jours. Nous aborderons les différents niveaux de remboursement, les frais de retard et la question, un peu surprenante, de savoir comment un organisme de crédit peut gagner de l'argent sans intérêts.
Qu'est-ce que Cashea et pourquoi le Venezuela en avait besoin ?
Commençons par examiner ce qui est arrivé au crédit vénézuélien. En moins de dix ans, les prêts à la consommation ont chuté d'environ 16 milliards de dollars à quelque 200 millions. L'hyperinflation a rongé le bolivar. Les banques, soumises à des exigences de réserves excessives, ont quasiment cessé de prêter aux ménages, et les cartes de crédit restantes affichent des plafonds dérisoires comparés au prix d'un réfrigérateur.
Entre-temps, l'économie s'est dollarisée d'elle-même. Les magasins affichaient leurs prix en dollars américains. Les salaires étaient versés en dollars et en bolivars, et de nombreuses familles conservaient leurs économies en espèces ou en stablecoins. Les gens avaient de l'argent, plus ou moins. Ce qui leur manquait, c'était un moyen de payer un achat important en plusieurs semaines.
Cashea est apparue comme par magie. Pedro Vallenilla, qui avait déjà créé un site de bons plans et une société de recouvrement de créances, l'a lancée à Caracas il y a quelques années avec un argumentaire sans détour : entrer dans un magasin, scanner un code, payer une partie maintenant et le reste plus tard. Sans intérêts, et sans aucune banque à l'horizon.
Les chiffres, selon l'entreprise :
- Plus de 10 millions de comptes de consommateurs, soit plus de la moitié de la population adulte du Venezuela
- Un réseau d'environ 40 000 magasins partenaires
- Plus de 100 millions de transactions depuis le lancement
Caracas Chronicles estimait autrefois qu'environ 1 % du PIB du pays transitait par cette plateforme, et ce, alors qu'elle comptait deux fois moins d'utilisateurs qu'aujourd'hui. Rares sont les applications grand public, où que ce soit, à s'être aussi rapidement intégrées à l'économie nationale.
Comment fonctionne Cashea : des versements sans intérêt tous les 14 jours
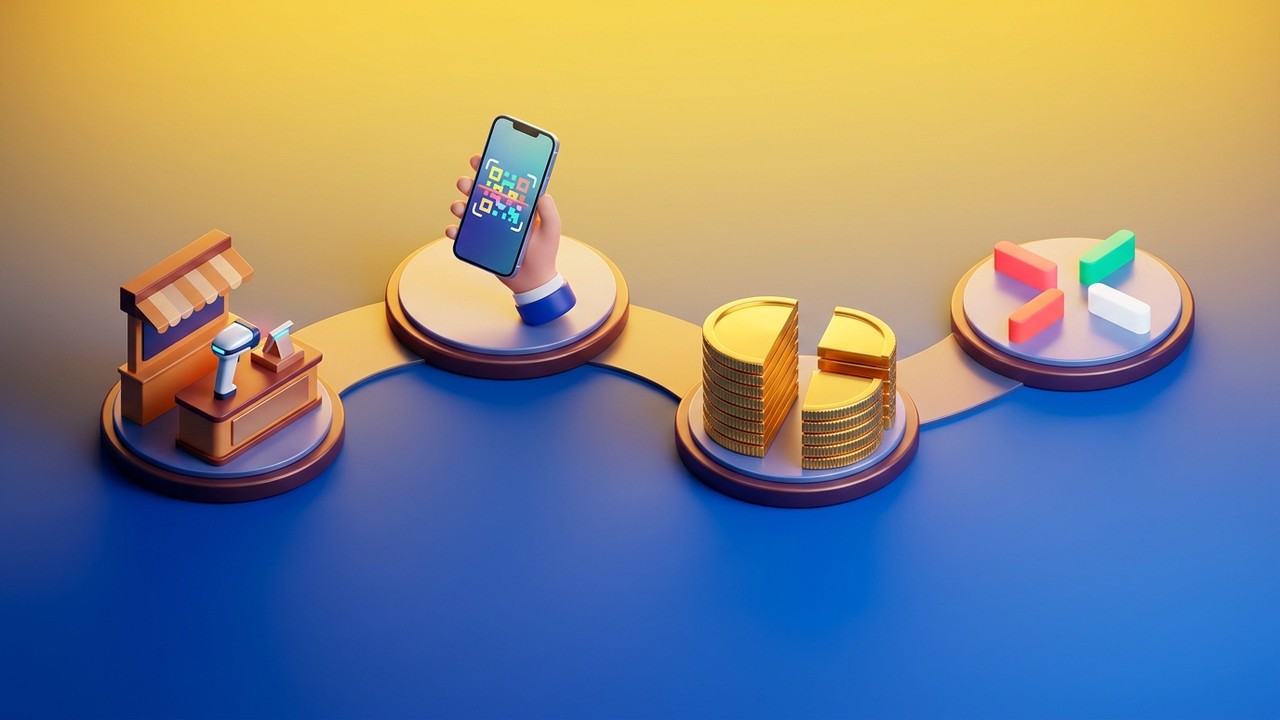
Qu'il s'agisse de baskets ou d'une machine à laver, le principe reste le même. Chaque achat chez Cashea se divise en deux. Il y a l'acompte, appelé localement « inicial » , et le reste est divisé en mensualités égales, appelées « cuotas ». Le slogan sur le site de l'entreprise l'indique en espagnol : « compra en cuotas sin interés ». Payez en plusieurs fois sans intérêts.
Voici en gros comment ça se passe au comptoir :
- Choisissez un produit dans une boutique partenaire ou dans le catalogue en ligne de l'application Cashea. Tout produit à partir de 25 $ (ou l'équivalent en bolivars au taux de change officiel de la BCV) est accepté.
- Choisissez Cashea au moment de payer. Le caissier affichera un code QR que vous scannerez.
- Versez l'acompte. Son montant dépend de votre profil, comme expliqué ci-dessous. Espèces, carte, virement : tout mode de paiement accepté par le magasin est accepté.
- Réceptionnez le produit. La plupart des gens l'emportent simplement avec eux. Les commandes en ligne sont retirées en magasin ou livrées à domicile.
- Payez le reste tous les 14 jours. Des mensualités égales, espacées de deux semaines, sans intérêts.
Petit calcul rapide. Vous êtes nouveau, donc au niveau 1, et vous voulez un micro-ondes à 200 $. Un acompte de 60 % vous laisse 120 $ à payer.
Il reste donc 80 $, que vous pouvez répartir en trois versements d'environ 26,67 $, un tous les deux jours. Six semaines plus tard, le micro-ondes est à vous, et le total payé est toujours exactement de 200 $.
Les prix sont affichés en dollars américains. Vous pouvez toutefois payer en bolivars au taux du jour, ce qui est pratique dans un pays où le taux officiel, le taux de change du marché noir et le taux du stablecoin sont rarement identiques.
Ligne Principale vs Ligne Cotidiana
Vous bénéficiez en réalité de deux lignes de crédit, et non d'une seule. La Línea Principal (ligne principale) est destinée aux achats importants : une télévision, un canapé, une nouvelle veste. Ces achats sont échelonnés sur trois mois ou plus. Il y a ensuite la Línea Cotidiana (ligne courante), utilisée pour les dépenses quotidiennes, comme au supermarché ou à la pharmacie, et remboursée en une seule fois deux semaines plus tard.
Pourquoi s'embêter à les séparer ? Parce que sinon, une grosse course pourrait bien prendre la place que vous aviez réservée pour votre téléphone.
Téléchargez Cashea depuis Google Play ou l'App Store et inscrivez-vous.
Il suffit de quelques minutes pour commencer, et vous n'avez besoin ni d'historique de crédit ni de justificatif de revenus. L'entreprise s'appuie sur la vérification d'identité et son propre système de notation plutôt que sur une vérification bancaire traditionnelle.
- Téléchargez l'application. Elle est disponible sur Google Play pour Android et sur l'App Store pour iPhone. C'est gratuit et sans abonnement.
- Veuillez saisir vos coordonnées. Vous aurez besoin d'une adresse courriel valide et d'un numéro de téléphone mobile vénézuélien.
- Vérifiez votre identité. Téléchargez votre cédula (carte d'identité nationale vénézuélienne) et prenez un selfie afin que l'application puisse faire correspondre votre visage au document.
- Obtenez votre ligne de crédit. L'approbation est généralement obtenue en quelques minutes. Votre ligne de crédit correspond au solde maximal que vous pouvez avoir en cours après les versements initiaux.
Les nouveaux utilisateurs débutent avec une limite d'achat modeste. La presse a évoqué des montants initiaux compris entre 130 et 160 dollars, mais le montant exact dépend de la notation de l'entreprise et évolue avec le temps. En payant à temps, cette limite augmente.
Une limitation pratique : comme Cashea exige une pièce d’identité et un numéro de téléphone vénézuéliens, elle n’est pas accessible aux étrangers ni à la diaspora vénézuélienne effectuant des achats depuis l’étranger.
Club Cashea Más Niveaux et votre ligne d'achat
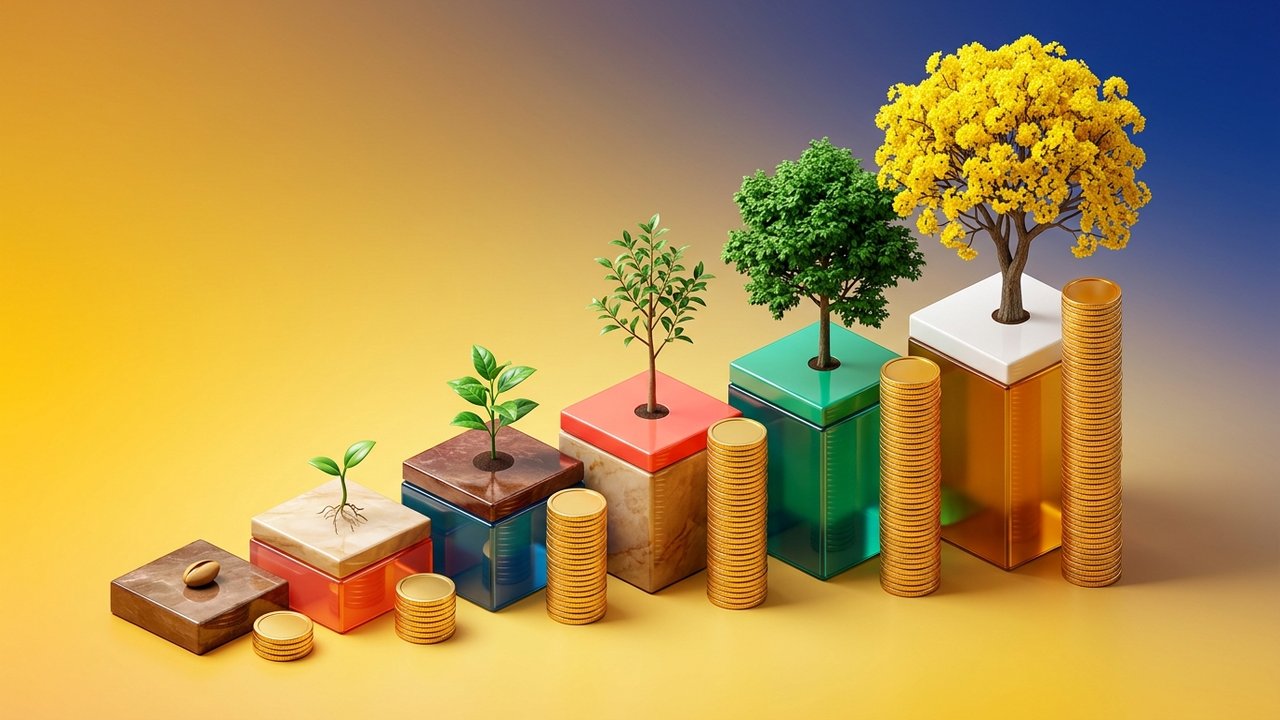
L'entreprise propose un programme de fidélité appelé Club Cashea Más. Chaque utilisateur débute au niveau 1 et, en progressant, l'acompte est réduit, le plafond d'achat est augmenté et des plans de paiement échelonnés plus longs sont disponibles. Les niveaux portent le nom des différentes étapes de la croissance d'un arbre, le dernier niveau étant l'araguaney, l'arbre national du Venezuela.
D'après le site officiel de Cashea, les niveaux se présentent actuellement comme suit :
| Niveau | Nom | Comment y parvenir | Acompte | Paiements échelonnés (ligne principale) |
|---|---|---|---|---|
| 1 | Semilla (Graine) | Niveau de départ | 60% | 3 |
| 2 | Raíz (Racine) | 5 paiements effectués à temps ou 120 $ d'achats | 50% | 3 |
| 3 | Hoja (Feuille) | 10 paiements effectués à temps ou 400 $ d'achats | 40 %, contre 30 % dans certains magasins | Jusqu'à 12 |
| 4 | Tronco (Coffre) | 20 paiements effectués à temps ou 800 $ d'achats | 40 %, contre 25 % dans certains magasins | Jusqu'à 12 |
| 5 | Árbol (Arbre) | 40 paiements effectués à temps ou 2 000 $ d’achats | 40 %, contre 20 % dans certains magasins | Jusqu'à 12 |
| 6 | Araguaney | 80 paiements effectués à temps ou 4 000 $ d’achats | 40 %, contre 20 % dans certains magasins | Jusqu'à 12 |
Chaque palier supérieur augmente votre limite d'achat de 25 %. Au niveau 6, cette limite est recalculée chaque trimestre. Vous cumulez des points pour chaque paiement effectué à temps, points échangeables contre des coupons, des promotions et des participations à des tirages au sort.
Deux points importants. Premièrement, les règles évoluent. L'entreprise propose régulièrement des offres promotionnelles, comme des achats sans acompte pour les utilisateurs de niveau 6 sur leurs dépenses quotidiennes, et certains articles plus anciens mentionnent encore un acompte de 50 % pour le niveau 1. Consultez toujours les conditions en vigueur dans l'application.
Deuxièmement, vos niveaux peuvent baisser autant qu'augmenter si vous payez en retard.
En pratique, c'est au niveau 3 que tout change. Les mensualités passent de trois à douze, et Cashea cesse d'être un plan de paiement sur six semaines. Cela ressemble alors davantage à un petit prêt à la consommation, sans intérêts.
Où acheter avec Cashea : Magasins et commandes en ligne
Le service a débuté avec une vingtaine de magasins partenaires, principalement des marques de vêtements et d'électronique. Depuis, le réseau s'est étendu à des dizaines de milliers de commerçants répartis dans des dizaines de villes vénézuéliennes. Vous trouverez Cashea dans :
- Magasins d'électronique et de téléphonie, y compris plusieurs marques internationales
- Magasins d'électroménager et de meubles
- détaillants de vêtements, de chaussures et d'articles de sport
- Pharmacies et supermarchés (principalement pour les produits de consommation courante)
- Opticiens, magasins de pièces automobiles et magasins de beauté
Vous pouvez également faire vos achats en ligne directement depuis l'application mobile. Consultez le catalogue d'un partenaire, choisissez votre plan de paiement échelonné et réglez l'acompte via l'application avec Pago Móvil (le système de transfert mobile interbancaire vénézuélien), un virement bancaire en bolívares ou un dépôt en espèces. Une fois l'acompte confirmé, le magasin vous contactera par e-mail pour organiser le retrait en magasin ou la livraison à domicile, si ce service est proposé.
Le nombre d'achats que vous pouvez effectuer est illimité. La seule limite est que le total de vos mensualités restantes doit tenir dans votre ligne de crédit.
Frais Cashea, retards de paiement et suspensions de compte
L'argument principal est que le service est gratuit si vous payez à temps. Il n'y a ni intérêts, ni frais annuels, ni frais d'ouverture de compte. Les coûts n'apparaissent qu'en cas de retard de paiement.
Voici comment les retards de paiement sont gérés, d'après le centre d'aide de Cashea :
- Délai de grâce. Vous disposez d'un court délai après la date d'échéance. Si un versement reste impayé deux jours plus tard, des frais de retard s'appliquent.
- Frais de retard. Cashea facture 4 $ pour chaque versement impayé.
- Ligne d'achat bloquée. Tant qu'un paiement est en retard, vous ne pouvez pas effectuer de nouveaux achats.
- Suspension de compte et frais de réactivation. En cas de non-paiement, de retard de paiement ou de paiement partiel d'une échéance, votre compte est suspendu et des frais de réactivation vous seront facturés pour le débloquer.
- Baisse de votre limite de crédit. Des retards de paiement répétés peuvent vous faire passer à une limite inférieure, ce qui implique un acompte plus élevé et une limite de crédit plus réduite.
Quatre dollars, ça ne paraît pas beaucoup. Pourtant, sur les articles bon marché, la somme grimpe vite. Deux échéances de 10 dollars manquées et vous voilà à payer 8 dollars de pénalités, soit 40 % du montant dû.
Les paiements s'effectuent via les mêmes canaux locaux que les acomptes : Pago Móvil, virements bancaires ou dépôts d'espèces. L'application affiche un calendrier des échéances à venir et envoie des rappels, ce qui est bien pratique, car un cycle de 14 jours arrive plus vite qu'on ne le pense.
Comment Cashea gagne de l'argent et qui se cache derrière tout ça ?
Si les acheteurs ne paient pas d'intérêts, qui paie ? Les commerçants, qui leur reversent une commission sur chaque vente réalisée via l'application. Les magasins acceptent ce coût car le paiement en plusieurs fois attire des clients qui, autrement, n'auraient pas les moyens d'acheter le produit.
Des médias vénézuéliens ont rapporté des taux de conversion nettement plus élevés dans les magasins proposant Cashea.
Techniquement, le commerçant accorde le crédit et Cashea couvre le risque de défaut de paiement. Pour que ce système fonctionne, il est quasiment impossible pour les clients de cesser de payer. Jusqu'à présent, c'est le cas. L'entreprise affiche un taux de créances douteuses inférieur à 2 %. Le faible montant des achats, les délais de remboursement courts de 14 jours et la menace de perdre l'accès au principal moyen de paiement à crédit pour la plupart des Vénézuéliens contribuent à maintenir des taux de remboursement élevés.
L'équipe dirigeante comprend :
- Pedro Vallenilla , co-fondateur et PDG
- Ramón Lange , directeur de l'exploitation, auparavant chez Rappi
- Nicolás Curat , directeur technique
- Arnoldo Gabaldón , directeur financier, anciennement chez McKinsey
Cashea a récemment levé 100 millions de dollars en deux tours de table. Un premier tour de série A de 40 millions de dollars, composé d'actions et de dettes, a été mené par Spice Expeditions, Architect Capital fournissant le financement par emprunt. Un second tour de série B de 60 millions de dollars, mené par FinSight Ventures, a suivi. L'entreprise prévoit d'utiliser ces fonds pour étendre son offre au-delà des paiements échelonnés et proposer des solutions de paiement, d'épargne et d'autres services financiers aux particuliers et aux entreprises.
L'application Cashea est-elle sûre ? Avantages et inconvénients
C'est une véritable entreprise, bien financée, comptant des millions d'utilisateurs actifs, des partenariats avec de grandes enseignes et une présence sur les deux plateformes de téléchargement d'applications officielles. Ce n'est pas une arnaque. Quant à savoir si elle vous convient, c'est une autre question.
| Avantages | Cons |
|---|---|
| Aucun intérêt si vous payez à temps | Disponible uniquement au Venezuela sur présentation d'une pièce d'identité locale. |
| Approbation en quelques minutes, sans historique de crédit requis | Acompte élevé (60 %) dès l'entrée de gamme |
| Vaste réseau de magasins partenaires | Frais de retard de 4 $ par versement, plus frais de réactivation |
| Vous permet de constituer un historique de paiement | Les cycles de 14 jours laissent peu de place aux jours de paie manqués. |
| Prix en dollars, payables en bolivares | Il est facile de dépenser plus que prévu sur plusieurs achats. |
| Jusqu'à 12 versements pour les niveaux supérieurs | Les règles et les promotions changent souvent. |
Le véritable risque incombe à l'utilisateur, comme pour tout service d'achat immédiat et de paiement différé : les petits versements rendent les gros achats moins onéreux, et le cumul de plusieurs échéances peut représenter un montant supérieur à ce qu'un seul salaire peut absorber. Une bonne règle consiste à limiter le total des mensualités dues sur une période de deux semaines à un montant nettement inférieur à ce que vous pouvez réellement payer.
Concernant vos données, Cashea demande des informations sensibles, notamment votre pièce d'identité et un selfie. Téléchargez l'application uniquement depuis Google Play ou l'App Store et ne communiquez jamais vos identifiants de connexion à quiconque vous contacte en prétendant travailler pour l'entreprise.
Alternatives à Cashea, y compris les paiements en stablecoins
Cashea domine le marché vénézuélien du BNPL (Buy Now, Pay Later), mais ce n'est pas la seule solution pour étaler ou simplifier un achat. Voici les principales alternatives à Cashea :
- Krece. Un service de financement spécialisé dans les smartphones. Vous payez votre téléphone en plusieurs fois, et le téléphone lui-même sert de garantie. Krece est également présent en République dominicaine et au Pérou.
- Crédit en magasin. Certaines grandes enseignes et chaînes d'électroménager proposent leurs propres plans de paiement échelonné ou de mise de côté, généralement soumis à des conditions d'approbation plus strictes.
- Les cartes de crédit bancaires. Elles existent toujours, mais leurs faibles plafonds les rendent peu pratiques pour tout achat important.
- Les stablecoins. L'USDT, souvent surnommé le « dollar Binance » localement, est devenu un moyen courant d'épargner et de payer au Venezuela. Face aux prévisions d'inflation à trois chiffres du FMI, nombreux sont ceux qui placent leurs économies dans des stablecoins indexés sur le dollar et les utilisent pour leurs achats quotidiens, leur loyer et leur salaire.
Ce dernier point est important pour les entreprises situées hors du Venezuela. Si vous gérez une boutique en ligne, un logiciel SaaS ou proposez des services indépendants à une clientèle vénézuélienne, les réseaux de cartes locaux et les virements bancaires sont difficiles à utiliser depuis l'étranger. Nombre de ces clients possèdent déjà des USDT et préfèrent payer avec cette monnaie plutôt que de chercher à obtenir le fonctionnement d'une carte internationale.
L'utilisation des stablecoins permet de contourner ce problème, et l'acheteur n'a pas besoin d'ouvrir de nouveau compte. Une passerelle de paiement crypto vous permet d'accepter l'USDT et d'autres cryptomonnaies au moment du paiement, puis de convertir ou de conserver les fonds selon vos préférences. Si cela convient à votre activité, Plisio prend en charge les paiements en stablecoins et en cryptomonnaies grâce à des plugins simples pour les plateformes e-commerce les plus courantes.
Cashea a répondu à un problème très local : une économie dollarisée où le crédit à la consommation est quasi inexistant. Pour les Vénézuéliens, c’est devenu le moyen privilégié d’acheter un téléphone, un réfrigérateur ou des courses pour la semaine. À l’étranger, c’est un cas d’étude intéressant sur ce qui se passe lorsque les banques se retirent et qu’une application investit ce secteur.