Cashea Venezuela: So funktioniert „En Cuotas Sin Interés“-Shopping
Nur etwa 7 % der Venezolaner besitzen eine Kreditkarte. Wer eine hat, bekommt meist ein monatliches Limit von etwa 60 US-Dollar, wovon man sich nicht einmal ein Paar anständige Schuhe leisten kann. Und trotzdem hat mehr als die Hälfte der Erwachsenen im Land ein Cashea-Konto. Schon merkwürdig, wie das so läuft.
Cashea ist eine venezolanische Finanzierungs-App, mit der man jetzt kaufen und später zahlen kann. Keine Bank, sondern nur eine mobile App fürs Smartphone. Man zahlt einen Teil des Preises, verlässt das Geschäft mit den gekauften Artikeln und begleicht den Rest in zinslosen Raten alle 14 Tage. Wir erklären die verschiedenen Stufen, die Mahngebühren und die etwas ungewöhnliche Frage, wie ein Kreditgeber mit null Zinsen Geld verdienen kann.
Was ist Cashea und warum brauchte Venezuela es?
Beginnen wir mit der Entwicklung des venezolanischen Kreditwesens. Innerhalb von weniger als zehn Jahren schrumpfte das Konsumkreditvolumen von rund 16 Milliarden US-Dollar auf etwa 200 Millionen US-Dollar. Die Hyperinflation ließ den Bolívar völlig entwerten. Die Banken waren mit extrem hohen Mindestreserveanforderungen konfrontiert, sodass die Kreditvergabe an private Haushalte praktisch zum Erliegen kam. Die wenigen verbliebenen Kreditkarten haben heute Limits, die im Vergleich zum Preis eines Kühlschranks geradezu lächerlich wirken.
Inzwischen hat sich die Wirtschaft von selbst dollarisiert. Geschäfte wiesen Preise in US-Dollar aus. Gehälter wurden in einer Mischung aus Dollar und Bolívares ausgezahlt, und viele Familien hielten ihre Ersparnisse in bar oder in Stablecoins. Die Menschen hatten Geld, mehr oder weniger. Was ihnen fehlte, war die Möglichkeit, eine größere Anschaffung über mehrere Wochen zu bezahlen.
Cashea tauchte genau dort auf. Pedro Vallenilla, der bereits eine Schnäppchenseite und ein Inkassounternehmen aufgebaut hatte, startete das Unternehmen vor einigen Jahren in Caracas mit einem ziemlich simplen Konzept: Man geht in ein Geschäft, scannt einen Code, zahlt einen Teil sofort und den Rest später. Keine Zinsen, und Banken spielen dabei keine Rolle.
Die Zahlen laut Unternehmen:
- Mehr als 10 Millionen Verbraucherkonten, über die Hälfte der erwachsenen Bevölkerung Venezuelas
- Ein Netzwerk von rund 40.000 Partnergeschäften
- Mehr als 100 Millionen Transaktionen seit dem Start
Caracas Chronicles schätzte einst, dass etwa 1 % des BIP des Landes über die Plattform abgewickelt wurde – und das zu einer Zeit, als sie nur halb so viele Nutzer hatte wie heute. Nur wenige Verbraucher-Apps weltweit haben es geschafft, so schnell einen so tiefen Einfluss auf eine nationale Wirtschaft zu gewinnen.
So funktioniert Cashea: Zinsfreie Raten alle 14 Tage
Ob Turnschuhe oder Waschmaschine, das Prinzip bleibt gleich. Jeder Kauf bei Cashea wird in zwei Teile aufgeteilt. Zuerst die Anzahlung, die die Einheimischen „inicial“ nennen, und dann der Restbetrag in gleichbleibenden Raten („cuotas“). Der Slogan auf der Website des Unternehmens lautet auf Spanisch: „compra en cuotas sin interés“ – Kaufen Sie in Raten, zahlen Sie keine Zinsen.
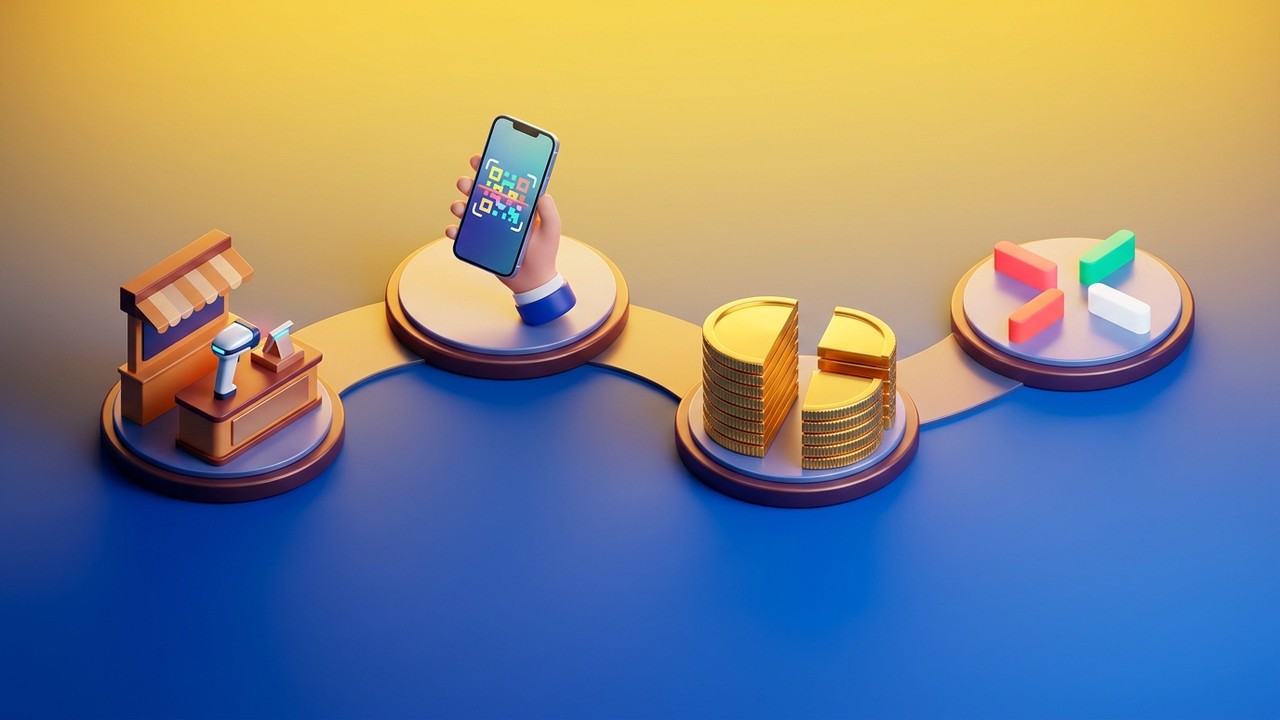
So läuft es ungefähr am Schalter ab:
- Wählen Sie ein Produkt in einem Partnergeschäft oder im Online-Katalog der Cashea-App. Beträge ab 25 US-Dollar (oder dem entsprechenden Bolívar-Betrag zum offiziellen BCV-Kurs) sind möglich.
- Wählen Sie Cashea an der Kasse. Der Kassierer zeigt Ihnen einen QR-Code an, den Sie scannen.
- Leisten Sie die Anzahlung. Die Höhe hängt von Ihrem Kreditlevel ab, den wir weiter unten erläutern. Barzahlung, Karte, Überweisung – wir akzeptieren alle gängigen Zahlungsmethoden des Geschäfts.
- Sie erhalten das Produkt. Die meisten Kunden tragen es einfach selbst. Online-Bestellungen werden abgeholt oder geliefert.
- Zahlen Sie den Restbetrag alle 14 Tage. Gleiche Raten im Abstand von zwei Wochen, zinsfrei.
Eine kurze Rechnung: Sie sind neu, also auf Level 1, und möchten eine Mikrowelle für 200 Dollar. 60 % Anzahlung bedeuten 120 Dollar an der Kasse.
Damit bleiben 80 Dollar übrig, die in drei Raten von jeweils etwa 26,67 Dollar aufgeteilt werden, eine alle 14 Tage. Sechs Wochen später gehört Ihnen die Mikrowelle, und der Gesamtbetrag, den Sie bezahlt haben, beträgt immer noch genau 200 Dollar.
Die Preise werden in US-Dollar angezeigt. Sie können aber weiterhin in Bolívares zum Tageskurs bezahlen, was in einem Land praktisch ist, in dem der offizielle Kurs, der Straßenkurs und der Kurs des Stablecoins fast nie übereinstimmen.
Línea Principal gegen Línea Cotidiana
Sie erhalten tatsächlich zwei Kreditlinien, nicht nur eine. Die Línea Principal (Hauptkreditlinie) ist für größere Anschaffungen gedacht: einen Fernseher, ein Sofa, eine neue Jacke. Diese wird in drei oder mehr Raten abbezahlt. Dann gibt es noch die Línea Cotidiana , die Kreditlinie für alltägliche Einkäufe, die man im Supermarkt oder in der Apotheke nutzt und zwei Wochen später in einer Summe zurückzahlt.
Warum sollte man sie trennen? Weil sonst ein großer Lebensmitteleinkauf den Platz beanspruchen könnte, den man eigentlich für ein Telefon vorgesehen hatte.
Lade Cashea im Google Play Store oder App Store herunter und melde dich an.
Die Einrichtung dauert nur wenige Minuten und Sie benötigen weder eine Bonitätshistorie noch einen Einkommensnachweis. Das Unternehmen setzt auf Identitätsprüfung und ein eigenes Scoring-System anstelle einer herkömmlichen Bankprüfung.
- Laden Sie die App herunter. Die mobile App ist im Google Play Store für Android-Geräte und im App Store für iPhones verfügbar. Sie ist kostenlos und erfordert kein Abonnement.
- Geben Sie Ihre Kontaktdaten ein. Sie benötigen eine gültige E-Mail-Adresse und eine venezolanische Mobiltelefonnummer.
- Bestätigen Sie Ihre Identität. Laden Sie Ihre Cédula (venezolanische Personalausweiskarte) hoch und machen Sie ein Selfie, damit die App Ihr Gesicht mit dem Dokument abgleichen kann.
- Ermitteln Sie Ihren Kreditrahmen. Die Genehmigung erfolgt in der Regel innerhalb weniger Minuten. Ihr Kreditrahmen (línea de compra) ist der maximale Restbetrag, den Sie nach Anzahlungen in Raten zurückzahlen können.
Neukunden starten mit einem kleinen Guthaben. Presseberichten zufolge liegt dieses Anfangsbetrag zwischen 130 und 160 US-Dollar, wobei die genaue Summe vom Rating des Unternehmens abhängt und sich im Laufe der Zeit ändern kann. Bei pünktlicher Zahlung erhöht sich das Guthaben.
Eine praktische Einschränkung: Da Cashea einen venezolanischen Personalausweis und eine Telefonnummer voraussetzt, steht der Dienst Ausländern und der venezolanischen Diaspora, die aus dem Ausland einkauft, nicht zur Verfügung.
Club Cashea Más Stufen und Ihre Einkaufslinie
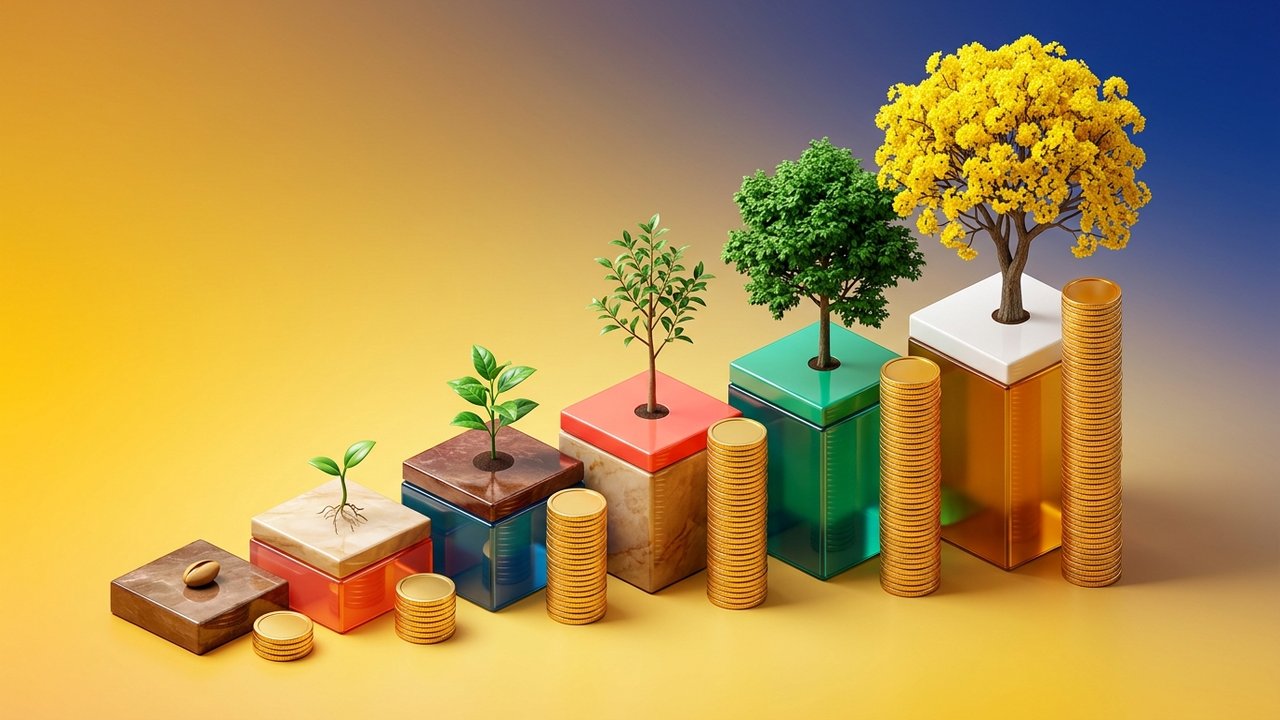
Das Unternehmen betreibt ein Treueprogramm namens Club Cashea Más. Jeder Nutzer startet auf Stufe 1. Mit jedem Aufstieg sinkt die Anzahlung, der Kreditrahmen erhöht sich und längere Ratenzahlungspläne werden freigeschaltet. Die Stufen sind nach Wachstumsstadien eines Baumes benannt, wobei die höchste Stufe den Araguay-Baum, Venezuelas Nationalbaum, kennzeichnet.
Laut der offiziellen Cashea-Website sehen die aktuellen Werte wie folgt aus:
| Ebene | Name | Wie man es erreicht | Anzahlung | Ratenzahlung (Hauptleitung) |
|---|---|---|---|---|
| 1 | Semilla (Samen) | Startlevel | 60% | 3 |
| 2 | Raíz (Wurzel) | 5 pünktliche Zahlungen oder Einkäufe im Wert von 120 $ | 50% | 3 |
| 3 | Hoja (Blatt) | 10 pünktliche Zahlungen oder Einkäufe im Wert von 400 $ | 40 %, von 30 % in ausgewählten Filialen | Bis zu 12 |
| 4 | Tronco (Kofferraum) | 20 pünktliche Zahlungen oder Einkäufe im Wert von 800 $ | 40 %, von 25 % in ausgewählten Filialen | Bis zu 12 |
| 5 | Árbol (Baum) | 40 pünktliche Zahlungen oder Einkäufe im Wert von 2.000 US-Dollar. | 40 %, von 20 % in ausgewählten Filialen | Bis zu 12 |
| 6 | Araguaney | 80 pünktliche Zahlungen oder Einkäufe im Wert von 4.000 US-Dollar. | 40 %, von 20 % in ausgewählten Filialen | Bis zu 12 |
Jeder Stufenaufstieg erhöht Ihr Kreditlimit um 25 %. Ab Stufe 6 wird Ihr Limit zudem vierteljährlich neu berechnet. Sie sammeln Punkte für jede pünktliche Zahlung, die laut Unternehmen gegen Gutscheine, Aktionen und Gewinnspiele eingelöst werden können.
Zwei wichtige Hinweise. Erstens: Die Regeln ändern sich. Das Unternehmen bietet regelmäßig Aktionen an, beispielsweise Käufe ohne Anzahlung für Nutzer der Stufe 6 bei alltäglichen Ausgaben. In einigen älteren Artikeln wird für Stufe 1 noch eine Anzahlung von 50 % angegeben. Prüfen Sie daher immer die aktuellen Bedingungen in der App.
Zweitens können die Guthaben sowohl steigen als auch sinken, wenn Sie zu spät zahlen.
In der Praxis ändert sich die Situation ab Stufe 3. Aus drei Raten werden bis zu zwölf, und Cashea ist kein sechswöchiger Zahlungsplan mehr. Es ähnelt nun eher einem kleinen Konsumkredit, nur eben ohne Zinsen.
Wo Sie bei Cashea einkaufen können: In Geschäften und online.
Der Service startete mit einigen Dutzend Partnergeschäften, hauptsächlich Bekleidungs- und Elektronikmarken. Mittlerweile ist das Netzwerk auf Zehntausende Händler in Dutzenden venezolanischer Städte angewachsen. Cashea finden Sie hier:
- Elektronik- und Handygeschäfte, darunter mehrere internationale Marken
- Haushaltsgeräte- und Möbelgeschäfte
- Einzelhändler für Bekleidung, Schuhe und Sportartikel
- Apotheken und Supermärkte (hauptsächlich über die Linie für den täglichen Bedarf)
- Optiker, Autoteileläden und Schönheitsgeschäfte
Sie können auch direkt in der mobilen App online einkaufen. Stöbern Sie im Katalog eines Partners, wählen Sie Ihren Ratenzahlungsplan und leisten Sie die Anzahlung per App mit Pago Móvil (Venezuelas mobilem Überweisungssystem), Banküberweisung in Bolívares oder Bareinzahlung. Nach Bestätigung der Anzahlung kontaktiert Sie das Geschäft per E-Mail, um die Abholung oder – falls angeboten – die Lieferung nach Hause zu vereinbaren.
Es gibt keine Begrenzung hinsichtlich der Anzahl der Käufe, die Sie tätigen können. Die einzige Einschränkung besteht darin, dass die Summe all Ihrer ausstehenden Raten in Ihr Kauflimit passen muss.
Cashea-Gebühren, verspätete Zahlungen und Kontosperrungen
Der größte Vorteil ist, dass der Service kostenlos ist, solange Sie pünktlich zahlen. Es fallen keine Zinsen, keine Jahresgebühr und keine Kontoeröffnungsgebühr an. Kosten entstehen erst, wenn Sie eine Zahlung versäumen.
So werden verspätete Zahlungen laut Cashea-Hilfecenter gehandhabt:
- Nachfrist. Nach dem Fälligkeitsdatum haben Sie ein kurzes Zeitfenster. Wenn eine Rate zwei Tage später immer noch nicht bezahlt ist, wird eine Mahngebühr fällig.
- Mahngebühr. Cashea berechnet 4 US-Dollar für jede überfällige Rate.
- Ihre Kaufanfrage ist gesperrt. Solange eine Rate überfällig ist, können Sie keine neuen Käufe tätigen.
- Kontosperrung und Reaktivierungsgebühr. Wenn Sie eine Zahlung auslassen, verspätet zahlen oder nur einen Teil einer Rate begleichen, wird Ihr Konto gesperrt und Sie müssen eine Reaktivierungsgebühr entrichten, um es wieder freizuschalten.
- Abstieg in eine niedrigere Stufe. Wiederholte verspätete Zahlungen können zu einem Abstieg in eine niedrigere Stufe führen, was eine höhere Anzahlung und einen geringeren Kreditrahmen bedeutet.
Vier Dollar klingen nicht viel. Bei günstigen Artikeln summiert sich das aber schnell. Versäumt man zwei Raten à 10 Dollar, zahlt man 8 Dollar Strafgebühren – das sind 40 % zusätzlich zum überfälligen Betrag.
Die Zahlungen selbst erfolgen über dieselben lokalen Kanäle wie die Anzahlungen: Pago Móvil, Banküberweisung oder Bareinzahlung. Die App zeigt einen Kalender mit den anstehenden Raten an und versendet Erinnerungen, was hilfreich ist, da ein 14-tägiger Zyklus schneller vergeht, als die meisten erwarten.
Wie Cashea Geld verdient und wer dahinter steckt
Wenn Käufer keine Zinsen zahlen, wer zahlt dann? Die Händler, die für jeden über die App getätigten Verkauf eine Provision erhalten. Die Geschäfte nehmen diese Kosten in Kauf, da Ratenzahlungen Kunden anlocken, die sich den Kauf sonst gar nicht leisten könnten.
Berichte venezolanischer Medien weisen auf deutlich höhere Konversionsraten in Geschäften hin, die Cashea anbieten.
Rein formal gesehen gewährt der Händler den Kredit, und Cashea übernimmt das Ausfallrisiko. Damit das funktioniert, darf praktisch niemand die Zahlungen einstellen. Bisher hat das auch fast niemand getan. Das Unternehmen meldet eine Ausfallquote von unter 2 %. Die geringen Beträge, die kurzen Laufzeiten von 14 Tagen und die Gefahr, den Zugang zur wichtigsten Möglichkeit für Venezolaner, auf Kredit einzukaufen, zu verlieren, halten die Rückzahlungsquoten hoch.
Zum Führungsteam gehören:
- Pedro Vallenilla , Mitbegründer und CEO
- Ramón Lange , COO, zuvor bei Rappi
- Nicolás Curat , CTO
- Arnoldo Gabaldón , CFO, früher bei McKinsey
Cashea hat kürzlich in zwei Finanzierungsrunden 100 Millionen US-Dollar eingesammelt. Die Serie-A-Finanzierungsrunde über 40 Millionen US-Dollar, aufgeteilt in Eigen- und Fremdkapital, wurde von Spice Expeditions angeführt, wobei Architect Capital das Fremdkapital bereitstellte. Darauf folgte eine Serie-B-Finanzierungsrunde über 60 Millionen US-Dollar unter der Führung von FinSight Ventures. Das Unternehmen plant, die Mittel zu nutzen, um sein Angebot über Ratenzahlungen hinaus auf Zahlungen, Sparprodukte und weitere Finanzdienstleistungen für Privat- und Geschäftskunden auszuweiten.
Ist Cashea sicher? Vor- und Nachteile der Cashea-App
Es handelt sich um ein seriöses, gut finanziertes Unternehmen mit Millionen aktiver Nutzer, Partnerschaften mit großen Einzelhändlern und Einträgen in beiden offiziellen App-Stores. Es ist kein Betrug. Ob es für Sie geeignet ist, ist eine andere Frage.
| Vorteile | Nachteile |
|---|---|
| Keine Zinsen bei pünktlicher Zahlung | Nur in Venezuela mit einem lokalen Ausweis erhältlich. |
| Genehmigung innerhalb weniger Minuten, keine Bonitätsprüfung erforderlich | Hohe Anzahlung (60 %) beim Einstieg |
| Riesiges Netzwerk von Partnergeschäften | 4 US-Dollar Verspätungsgebühr pro Rate, zuzüglich Reaktivierungsgebühren |
| Ermöglicht es Ihnen, eine Zahlungshistorie aufzubauen | 14-Tage-Zyklen lassen wenig Spielraum für verpasste Zahltage. |
| Preise in Dollar, zahlbar in Bolívares | Es ist leicht, bei mehreren Einkäufen zu viel auszugeben. |
| Bei höheren Stufen sind bis zu 12 Raten möglich. | Regeln und Aktionen ändern sich häufig |
Das eigentliche Risiko liegt beim Nutzer, wie bei jedem „Jetzt kaufen, später zahlen“-Angebot: Kleine Raten lassen große Anschaffungen günstig erscheinen, und mehrere sich überschneidende Ratenzahlungen können schnell die Kapazität eines einzelnen Gehalts übersteigen. Eine gute Faustregel ist, die Gesamtraten innerhalb eines Zweiwochenzeitraums deutlich unter dem zu halten, was man tatsächlich entbehren kann.
Cashea fragt sensible Daten ab, darunter Ihren Ausweis und ein Selfie. Laden Sie die App ausschließlich über Google Play oder den App Store herunter und geben Sie Ihre Zugangsdaten niemals an Personen weiter, die sich als Mitarbeiter des Unternehmens ausgeben.
Alternativen zu Cashea, einschließlich Stablecoin-Zahlungen
Cashea dominiert den venezolanischen BNPL-Markt, ist aber nicht die einzige Möglichkeit, einen Kauf zu verteilen oder zu vereinfachen. Hier sind die wichtigsten Alternativen zu Cashea:
- Krece ist ein Finanzierungsdienstleister für Smartphones. Sie zahlen das Handy in Raten ab, wobei das Handy selbst als Sicherheit dient. Krece ist auch in der Dominikanischen Republik und in Peru aktiv.
- Gutschrift im Geschäft. Einige größere Einzelhändler und Haushaltsgeräteketten bieten eigene Ratenzahlungs- oder Sparpläne an, in der Regel mit strengeren Genehmigungsauflagen.
- Bankkreditkarten. Sie existieren zwar noch, aber die niedrigen Limits machen sie für alles, was über kleine Einkäufe hinausgeht, unpraktisch.
- Stablecoins. USDT, lokal oft als „Binance-Dollar“ bezeichnet, hat sich in Venezuela zu einem gängigen Spar- und Zahlungsmittel entwickelt. Angesichts der vom IWF prognostizierten dreistelligen Inflation halten viele Menschen ihre Ersparnisse in an den Dollar gekoppelten Token und verwenden diese für alltägliche Einkäufe, Miete und Gehälter.
Dieser letzte Punkt ist für Unternehmen außerhalb Venezuelas relevant. Wenn Sie einen Onlineshop, ein SaaS-Produkt oder freiberufliche Dienstleistungen mit venezolanischen Kunden betreiben, sind lokale Kartennetzwerke und Banküberweisungen aus dem Ausland schwer zu nutzen. Viele dieser Kunden besitzen bereits USDT und zahlen lieber damit, anstatt eine funktionierende internationale Kreditkarte zu beantragen.
Die Akzeptanz von Stablecoins umgeht dieses Problem, und der Käufer muss kein neues Konto eröffnen. Ein Krypto-Zahlungsgateway ermöglicht es Ihnen, USDT und andere Kryptowährungen beim Bezahlvorgang zu akzeptieren und die Gelder anschließend nach Ihren Wünschen umzutauschen oder zu behalten. Wenn dies zu Ihrem Unternehmen passt, unterstützt Plisio Stablecoin- und Kryptozahlungen mit einfachen Plugins für gängige E-Commerce-Plattformen.
Cashea löste ein ganz lokales Problem: eine dollarisierte Wirtschaft mit kaum verfügbaren Konsumkrediten. Für Venezolaner ist die App in manchen Gegenden zur Standardmethode geworden, um ein Handy, einen Kühlschrank oder den Wocheneinkauf zu tätigen. Außerhalb des Landes dient sie als aufschlussreiches Beispiel dafür, was passiert, wenn sich Banken zurückziehen und eine App in diesen Markt einsteigt.