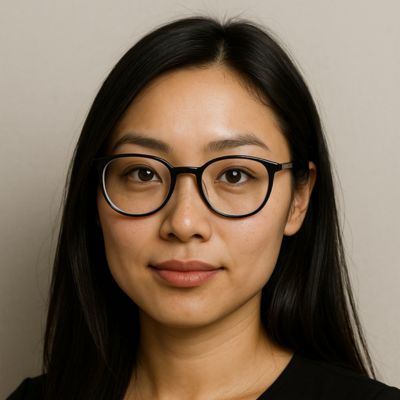
Шашанк Кумар: соучредитель Razorpay и новатор в сфере финансовых технологий в Индии.
Программист увольняется из Microsoft, возвращается домой в Индию и начинает решать проблему с платежным шлюзом, за которую никто в крупной компании не хотел браться. Примерно десять лет спустя он становится миллиардером и возглавляет одну из крупнейших финтех-компаний Индии. Это, вкратце, Шашанк Кумар.
В настоящее время он является соучредителем и управляющим директором Razorpay. Миллионы индийских компаний теперь осуществляют платежи через инфраструктуру, которую он помог создать, начав с небольшого стартапа в Бангалоре. На его пути было много событий, заслуживающих внимания, особенно в отношении продуктовой стратегии и искусственного интеллекта.
В этой статье рассказывается о том, как он вместе с Харшилом Матуром создал Razorpay, как выглядит его повседневная работа в качестве управляющего директора и какое место занимает компания, ориентированная на фиатные деньги, такая как Razorpay, по сравнению с криптовалютными платежными системами.
Кто такой Шашанк Кумар? Ранние годы и образование.
Шашанк Кумар родился и вырос в Патне, столице Бихара. Его отец работал управляющим филиалом Государственного банка Индии. Мать вела домашнее хозяйство. Это было воспитание в благополучной семье среднего класса, и оно сформировало его практичный, ориентированный на продукт подход к бизнесу в дальнейшем.
Он учился в средней школе Святого Ксавьера в Патне, а затем поступил в один из самых престижных инженерных вузов Индии.
- Родной город: Патна, Бихар, Индия
- Образование: Средняя школа Святого Ксавьера, Патна.
- Высшее образование: степень бакалавра технических наук в области компьютерной инженерии, Индийский технологический институт (IIT) Руурки.
- Важная встреча, состоявшаяся в IIT: знакомство с Харшилом Матуром, будущим соучредителем Razorpay.
На территории кампуса Индийского технологического института в Руурки Кумар и Матур случайно встретились. Тогда ни один из них еще не знал, но эта дружба в конечном итоге изменила сферу цифровых платежей в Индии.
Воспитание в семье банковского служащего дало Кумару раннее практическое представление о том, как финансовые системы на самом деле работают для обычных людей: длинные очереди, ручная бумажная работа, процессы, которые не успевали за эпохой интернета. Это осталось с ним надолго после окончания школы. Позже это повлияло на его взгляды на собственные продукты Razorpay, где он отдавал предпочтение упрощению процессов, а не броским функциям. Инженерное образование дало ему технические навыки. Воспитание же развило в нем умение решать проблемы.
Путь Шашанка Кумара от Microsoft до Razorpay
Первая настоящая работа Кумара после окончания колледжа была связана с разработкой программного обеспечения в Microsoft в США. Хорошая зарплата в долларах, комфортная жизнь, карьерная лестница, о которой говорили каждому выпускнику инженерного факультета на родине.
Он всё равно уволился через пару лет и вернулся в Индию, чтобы создать что-то своё. До работы в Microsoft US он проходил стажировку в офисе Microsoft в Хайдарабаде, где разработал прототип системы анализа данных, которая классифицировала отзывы пользователей с точностью почти 87%. Мелочь, но она говорит о техническом уровне, который он позже привнесёт в Razorpay.
Уволиться с надежной работы в США ради непроверенной идеи стартапа было тогда непростым решением. Комфортная карьера или проблема, которую стоит решить? Он выбрал проблему.
Многие инженеры в Microsoft, Google, Amazon говорят о том, что когда-нибудь вернутся в Индию, чтобы что-нибудь построить. Но мало кто действительно это делает. Еще реже переезд происходит из-за реальной ниши на рынке, а не просто из-за смутного желания «начать что-то новое». Однако Кумар и Матур не гнались за абстрактной идеей. Они уже обнаружили конкретную проблему в сфере онлайн-платежей в Индии. А поскольку Кумар сам умел программировать, он избежал месяцев, которые большинство основателей тратят на поиски технического соучредителя. Он просто начал строить.
Создание Razorpay в Индии: история соучредителей
В начале 2010-х годов цифровые платежи в Индии были неуклюжими и фрагментированными, особенно неблагоприятными для малого бизнеса. Существующие платежные шлюзы были созданы для крупных предприятий. Это ставило стартапы и мелких торговцев в тупик из-за сложных процессов интеграции и непостоянных показателей успешности. Кумар и Матур увидели этот пробел и решили его исправить. То, что начиналось как индийский стартап из двух человек практически без ресурсов, в итоге изменило подход к приему онлайн-платежей мелкими торговцами по всей стране.
- 2013–2014: Первоначальная идея. Кумар и Матур, всё ещё связанные друг с другом со времён учёбы в IIT Roorkee, начали изучать более простой способ для индийских предприятий принимать онлайн-платежи.
- Группа Y Combinator W15. Этот дуэт присоединился к зимней группе Y Combinator 2015 года, оттачивая свой продукт и бизнес-модель вместе с другими стартапами на ранней стадии развития.
- Официальный запуск Razorpay. Компания создала первый в Индии платежный шлюз, специально разработанный для стартапов и малого бизнеса, в тот момент, когда такие признанные игроки, как PayPal, столкнулись с регуляторными трудностями на индийском рынке.
- На начальном этапе основное внимание уделялось продукту. Кумар, как технический соучредитель, занял должность технического директора и руководил разработкой продукта, отдавая приоритет удобной для разработчиков интеграции, а не циклам корпоративных продаж.
- Расширение базы продавцов. Razorpay неуклонно добавляла банковских партнеров, способы оплаты и инструменты для продавцов, превратившись из нишевого платежного шлюза в полноценную платежную платформу.
Матур стал генеральным директором. Кумар руководил технологиями и продуктом в качестве технического директора. Каждый из основателей занимался тем, что у него действительно хорошо получалось.
Это разделение имело большее значение, чем может показаться. Многие пары соучредителей сталкиваются с трудностями, потому что оба хотят владеть одними и теми же частями бизнеса. Кумар и Матур избежали этого, разделившись на раннем этапе: Матур сосредоточился на стратегии, привлечении инвестиций и партнерских отношениях, а Кумар — на обеспечении работоспособности продукта в масштабе. Ранняя репутация Razorpay как компании с надежной бесперебойной работой и четкой документацией для разработчиков напрямую связана с этим разделением. Кумар рассматривал платежный шлюз как самостоятельный продукт, а не просто как инструмент для продвижения.
Роль Шашанка Кумара в качестве управляющего директора Razorpay
Шашанка Кумара годами знали как технического директора Razorpay, человека, который превратил сложную систему платежей в работающий код и масштабируемую архитектуру. В 2022 году все изменилось, когда его повысили до управляющего директора.
К тому времени роль технического директора в Razorpay просто перестала соответствовать этому уровню. Один платежный шлюз превратился в сервис банковских услуг, кредитования, расчета заработной платы, банковских продуктов для бизнеса — в целый комплекс решений. Тому, кто отвечал за такой широкий спектр услуг, нужно было одновременно понимать и технологии, и общую стратегию компании, а Кумар и так жил в обоих мирах с самого первого дня.
Насколько это имеет значение, он по-прежнему принимает активное участие в принятии решений по продуктам в качестве управляющего директора. Его считают одним из архитекторов отдельных элементов экосистемы Единого платежного интерфейса (UPI) в Индии, на основе которой строятся платежные системы. Он так и не вернулся к чисто руководящей должности.
Эта привычка к непосредственному участию проявляется повсюду в том, как Razorpay выпускает продукты. Вместо того чтобы передавать каждое решение по дорожной карте на рассмотрение менеджерам по продукту, Кумар поддерживает прямую связь с приоритетами инженерного отдела. Основатели-CTO, переходящие на руководящие должности, часто поступают именно так, отказываясь полностью отпускать разработку. А для компании, управляющей платежной инфраструктурой, от которой зависят миллионы продавцов, такая преемственность действительно важна.
Превращение Razorpay в финтех-единорога Индии
Кривая роста Razorpay — одна из самых крутых в индийском финтехе. Мало кто ожидал, что звание «единорога» компания получит так быстро, как это произошло с компанией, которая начинала с решения узкоспециализированной проблемы интеграции для малого бизнеса. Сегодня она обрабатывает платежи для миллионов продавцов, от стартапов на ранней стадии развития до известных компаний.
| Важный этап | Деталь |
|---|---|
| Основан | 2013–2014 гг., Шашанк Кумар и Харшил Матур. |
| Акселератор | Y Combinator, зимний набор 2015 года (W15). |
| статус единорога | Достигнуто в 2020 году после раунда финансирования в размере 100 миллионов долларов. |
| Пиковая оценка | Более 10 миллиардов долларов на самых крупных раундах финансирования. |
| Известные клиенты | Facebook, Swiggy, Zomato и тысячи более мелких предприятий |
| Лидерство сегодня | Харшил Матур (генеральный директор), Шашанк Кумар (управляющий директор) |
Расширение деятельности Razorpay за пределы простой обработки платежей, включив в нее кредитование, расчет заработной платы (благодаря приобретению Opfin) и банковские инструменты, превратило компанию из однопродуктового платежного шлюза в инфраструктуру, на основе которой предприятия могут строить свою деятельность для удовлетворения множества потребностей, а не только для оформления заказов.
Такая широта охвата также делает Razorpay полезным ориентиром для всех, кто изучает индийские финтех-компании. Вместо того чтобы навсегда оставаться узкоспециализированным платежным шлюзом, компания расширялась, выпуская один смежный продукт за другим: платежи по заработной плате, банковские инструменты после платежей по заработной плате, всегда привязанные к той же базе продавцов, которую она уже обслуживала. Расширение за счет существующих отношений с клиентами, а не погоня за совершенно новыми рынками, во многом объясняет столь резкий рост оценки компании.
Шашанк Кумар об искусственном интеллекте, платежах и будущем.
Кумар много говорит о том, как важно сопротивляться желанию гнаться за каждым трендом в сфере финансовых технологий. Его аргумент, если коротко: в течение первых шести-семи лет Razorpay намеренно пропускала такие направления, как покупка сейчас, оплата позже, необанкинг, криптовалютные платежи — всё это. Один платежный продукт, реализованный на высочайшем уровне, прежде чем прикасаться к чему-либо ещё.
Однако эта направленность не помешала Razorpay заняться искусственным интеллектом. Кумар рассказывал об Agent Studio, платформе для ИИ-агентов, построенной на основе моделей Клода от Anthropic. Она позволяет компаниям запускать автоматизированных агентов, которые восстанавливают брошенные корзины, разрешают споры по платежам и прогнозируют движение денежных средств. Он называет ИИ шансом для индийского финтех-сектора «совершить скачок», а не просто догонять.
Честно говоря, довольно прагматичный подход. Внедряйте новые технологии, когда они решают реальную проблему для продавцов. Откажитесь от новой функции только потому, что о ней все говорят.
Та же логика объясняет, почему Razorpay держалась в стороне от криптовалютных платежей, в то время как более мелкие стартапы активно экспериментировали с ними. Кумар не говорит, что криптовалюты или блокчейн не имеют ценности. Его мысль более узкая: расширяйтесь в новую категорию только тогда, когда ваш основной продукт действительно превосходен, а ваша команда может действительно качественно реализовать новую функцию. В качестве руководства это не «избегайте криптовалют» или «избегайте ИИ». Это «не гонитесь за категорией, которую вы не можете качественно развивать».
Состояние и ключевые достижения Шашанка Кумара
Рост Razorpay напрямую привел к увеличению личного состояния ее основателей. Кумар прошел путь от инженера Microsoft до миллиардера, акции которого котируются на бирже, примерно за десять лет, что очень быстро даже по меркам стартапов.
- Состояние: приблизительно 8 643 крор рупий (около 1 миллиарда долларов США), согласно рейтингам миллиардеров Hurun и Forbes.
- Признание: Включен в список самых молодых миллиардеров Индии, добившихся успеха собственными силами, наряду с соучредителем Харшилом Матуром.
- Награда: Премия EY «Предприниматель года 2021» в категории «Финансовые услуги», разделенная с Матуром.
- Позиция в отрасли: Регулярно выступает в качестве спикера на конференциях по финтеху и искусственному интеллекту, обсуждая продуктовую стратегию и платежную инфраструктуру.
- Инвестиции: Активный бизнес-ангел, инвестирующий в многочисленные финтех-, корпоративные и ИИ-стартапы вне компании Razorpay.
Эти цифры представляют собой опубликованные оценки и рейтинги, а не инвестиционные рекомендации или гарантию дальнейшего роста. Оценки стоимости стартапов и личного состояния меняются в зависимости от рыночной конъюнктуры, иногда довольно быстро.
В истории успеха Кумара выделяется не только размер состояния, но и временные рамки. Достичь статуса миллиардера примерно через десять лет после соучредительства компании — это быстро даже в условиях бурного развития стартапов в Индии, где большинству финтех-единорогов потребовалось значительно больше времени, чтобы достичь сопоставимой оценки. Он также входит в небольшую группу индийских технологических основателей, чье состояние почти полностью сосредоточено в компании, которой они управляют ежедневно, а не в той, от которой они отошли после раннего выхода из бизнеса.
Razorpay против криптовалютных платежных шлюзов для индийского бизнеса
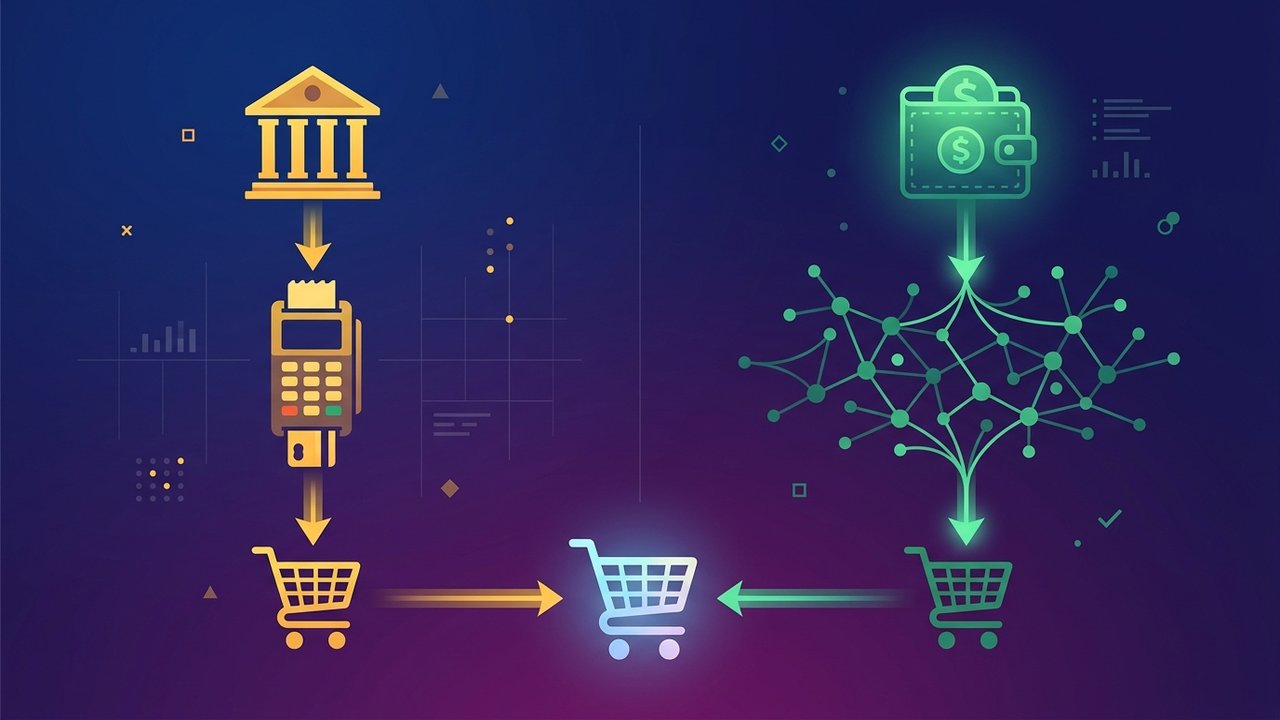
Razorpay отлично справляется с одной задачей: быстрой и надежной обработкой фиатных платежей для индийских предприятий, тесно интегрированной с UPI, банковскими картами и местными банковскими системами. Именно поэтому Кумар сосредоточил компанию на этом направлении, вместо того чтобы расширять ее деятельность и на криптовалютные платежи.
Проблема в том, что такой подход оставляет пробел. А как быть с компаниями, которым нужно принимать платежи от клиентов за пределами фиатной банковской системы Индии? Например, фрилансеры, получающие оплату за границей, интернет-магазины, продающие товары крипто-аудитории по всему миру, или платформы, пытающиеся избежать возврата платежей и трансграничных комиссий со стороны платежных систем.
Именно этот пробел и заполняет специализированный платежный шлюз для криптовалют, и ему вовсе не нужно конкурировать с системами типа Razorpay. Plisio позволяет компаниям принимать биткоины и десятки других криптовалют напрямую, используя простой API, без возвратов платежей и с расчетами в криптовалюте или фиатной валюте — в зависимости от ваших предпочтений. Рассматривайте это как дополнительный уровень для продавцов, которые хотят использовать преимущества локального присутствия Razorpay в сочетании с возможностью приема криптовалют, работающей за пределами страны.
Это действительно разные проблемы, поэтому рассматривать их как «или/или» редко имеет смысл, когда бизнес начинает расти. Razorpay работает в рамках одной нормативно-правовой и банковской среды, поэтому он чрезвычайно надежен для внутренних платежей через UPI, карт и банковских переводов. Криптовалютный шлюз, напротив, работает повсеместно, не требуя отдельных банковских отношений в каждой стране, куда компания хочет продавать свои услуги. Продавать одновременно клиентам в Мумбаи, Маниле и Майами? Использование обеих систем одновременно лучше, чем попытка заставить одну систему выполнять задачу, для которой она изначально не была создана.
Заключительные мысли
Путь Шашанка Кумара от инженера Microsoft в США до управляющего директора одной из крупнейших финтех-компаний Индии — это история о том, как узкая специализация окупилась. Он и Харшил Матур не гнались за каждой новой тенденцией в сфере платежей. Они создали Razorpay, сосредоточившись на одной проблеме — упрощении платежей для индийского бизнеса, и расширялись только тогда, когда этот фундамент был прочным.
Для компаний, рассматривающих платежную систему в более широком контексте, успех Razorpay напоминает о том, что платежные системы, использующие фиатные и криптовалюты, все чаще должны сосуществовать, а не конкурировать. Компании, желающие получить такую же гибкость, сочетающую локальные и глобальные возможности, могут рассмотреть Plisio в качестве криптовалютного уровня в дополнение к существующей платежной системе.