ウルフスピード株(NYSE: WOLF):株価変動の理由と今後の展開
Wolfspeed株の長期チャートを見ると、まるで大惨事の後に奇跡が起こったかのようです。2021年11月には約141.87ドル、2025年6月の最終取引日には0.39ドルまで下落し、その後20ドル以上に回復しています。しかし、私はそのチャートを信用しません。現在取引されているWOLF株は、2025年9月の破産計画に基づいて発行されたもので、古いティッカーシンボルを借りただけです。
ネット上での混乱のほとんど(私のウルフスピード株はどこに行ったのか、株式併合があったのか、なぜ火曜日に15%も変動するのかなど)は、あの株式交換に起因している。株価の変動の多くも同様だ。新株を発行した会社は小規模で、依然として赤字経営であり、外部からの資金調達を続けている。
日付に関する注記:ここに記載されている価格は2026年10月下旬時点のものであり、決算発表は11月4日に行われます。また、これらは投資アドバイスではありません。
Wolfspeed Inc.が製造するもの、そして炭化ケイ素が重要な理由
10人の投資家にウルフスピードが何を作っているか尋ねれば、ほとんどの人が「チップ」と答えるだろう。これは、パン屋が何を売っているかという質問に「食品」と答えるのが正しいのとほぼ同じくらい正しい。ウルフスピード株を保有するということは、炭化ケイ素に対する見解を示すことであり、それ以外のことにはほとんど関心を持たなくなる。チップ全般に賭けるのは、全く別の取引だ。
分かりやすく説明すると、電気自動車にはインバーターという装置が搭載されています。これはバッテリーの電流をモーターが使える電力に変換する装置です。普通のシリコンで作ると発熱し、エネルギーの数パーセントが熱として失われます。一方、エンジニアがワイドバンドギャップ半導体と呼ぶシリコンカーバイド(SiC)で作ると発熱が少なくなり、同じバッテリーでも走行距離が数マイル伸びます。
急速充電器も同じことを望んでいる。工場のドライブ、太陽光発電用インバーター、AIデータセンターの電源棚も同様だ。おおよそ、これが市場全体の理論である。
Wolfspeedは、そのサプライチェーンの2つの段階で収益を得ています。まず、シリコンカーバイドウェハー(基板のみ、さらにエピタキシャル成長層を持つウェハー)を、残りの工程を行うチップメーカーに販売します。また、ニューヨーク州マーシーにある200mmウェハー製造工場(同社はこれをモホークバレーと呼んでいます)で製造した、電力デバイス(演算ではなく電気のスイッチングや変換を行うチップ)も販売しています。
かつてはCreeという社名で、ノースカロライナ州ダーラム(1987年設立)を拠点とするLED企業として長年活動した後、2021会計年度にその部門をSMART Globalに売却し、2021年10月4日にティッカーシンボルWOLFでWolfspeedとしてニューヨーク証券取引所に再上場しました。RF(無線周波数)部品を製造していた窒化ガリウム(GaN)部門は2023年に売却されました。現在の同社は2,371人の従業員を抱え、炭化ケイ素のグローバルリーダーを自称しています。生産能力については異論はありませんが、利益については擁護するのがはるかに困難です。
なぜ旧型のWOLF株と新型型のWOLF株は同じではないのか
破産手続きは必ず一つの疑問に答える。それは、「釘が外れた時、誰が代償を払うのか?」という問いだ。ウルフスピードの場合、その答えは主に旧株主だった。
ウルフスピードが第11章に登場した経緯
その計画は大胆だった。ウルフスピードは、電気自動車の需要が今後も伸び続けると見込んで、世界最大のSiCサプライヤーとなるべく、設備拡張資金を調達するために多額の借入を行った。しかしその後、EVの成長は鈍化し、中国の基板メーカーが安価なウェハーを市場に大量に供給したため、新設工場は稼働率を大幅に下回った。2025年6月29日時点で、同社は1年以内に返済期限を迎える65億3800万ドルの負債を抱えていた。そして、その返済は不可能だった。
ウルフスピードは、法廷に持ち込まれる前に難関を突破した。2025年6月22日までに、優先担保付社債保有者の97%以上が再建支援契約に署名し、転換社債保有者の3分の2以上とルネサス(将来のウェハー代金として約20億ドルを前払いしていた日本の半導体メーカー)も同様に署名していた。これが、このケースが「プレパッケージ型」と呼ばれる所以である。
テキサス州での訴訟提起は6月30日に行われ、裁判官は9月8日に計画を承認し、その3週間後の2025年9月29日にすべてが終わった。
組織再編によって何が変わったのか
| アイテム | 以前(2025年6月) | (2025年9月29日以降) |
|---|---|---|
| 1年以内に返済期限を迎える債務 | 65億4000万ドル | 総債務の約70%(約46億ドル)が削減された。 |
| 年間現金利息 | ベースライン | 約60%低い |
| 普通株式 | 旧株1億5650万株 | 新興国における新株発行数は約2580万株 |
| 旧株主 | 会社の100% | 新株の約5% |
| ルネサス | 約20億6000万ドルの預金請求 | 2億360万ドルの債券、1690万株、490万株分のワラント(1株あたり23.95ドル) |
出典:Wolfspeed社の8-K報告書(2025年6月および9月)および2026会計年度の10-K報告書。
私のWolfspeedのストックはどこへ行ったの?
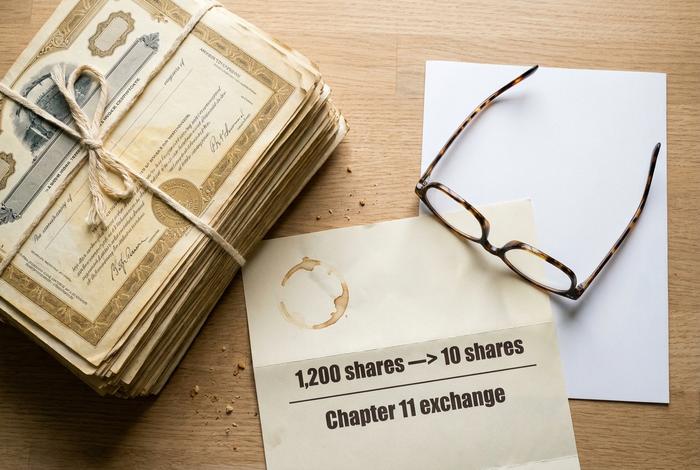
旧株を保有していた人は、それらの株が失効した。その代わりに、旧株保有者は合計1,306,896株の新株を0.008352の比率で受け取った。これは旧株120株につき新株1株の割合だ。1,200株を保有していた人は、翌朝には約10株になっていたことになる。
これは株式併合ではありません。証券会社によっては併合のように表記することもありますが、株式併合では株主の持ち株比率が変わらないため、株主の権利は維持されます。しかし、今回のケースでは、債権者が新株の約95%を取得しました。ティッカーシンボルはWOLFのままです。そのため、旧チャートと新チャートが一体化して表示されるのです。
ウルフスピードの株価は破産後、ニュースに乗じて上昇した。
新生WOLFは、製造業というよりは、業績回復を期待するオプションのような動きを見せている。資金調達に関するニュースに大きく左右され、時には一夜にして二桁の変動を見せることもある。
| 日付 | 価格またはイベント |
|---|---|
| 2025年9月29日 | 新規上場株は18ドル前後で始まり、上場終了時には約32%上昇した。 |
| 2025年9月から2026年6月 | 取引レンジは14.80ドルから73.50ドル(10-K報告書より) |
| 2026年9月30日 | 終値は28.13ドル |
| 2026年10月30日 | 終値は21.02ドルで、10月は約25%下落した。 |
Yahoo Financeなどの株価情報サイトの市場データによると、10月下旬の52週間の株価変動幅は、最低が13.49ドル、最高が80.82ドルで、時価総額は約12億ドルでした。市場全体に対する株価の変動幅を示すベータ値は約4です。おおよそ、市場が1%変動すると、WOLFの株価は4%変動します。
「なぜウルフスピードの株価は今日急騰したのか」と検索すると、ほぼ必ずプレスリリースが出てくる。リアルタイムの株価情報だけでは多くは分からない。株価変動の背景にある資料こそが重要なのだ。
Wolfspeedの数字:収益、AI需要、そしてマイナスの利益率
売上高の減少は止まったものの、ウルフスピードはエンジニアや弁護士への報酬を支払う前から、依然として収益に対して赤字を出している。
四半期売上高は1億5000万ドル前後で推移
| 四半期 | 収益 | 非GAAPベースの売上総利益率 | GAAP純損失 | 現金および短期投資 |
|---|---|---|---|---|
| 2026年度第3四半期(2026年3月29日まで) | 約1億5000万ドル | -21% | 約1億2000万ドル | 約12億ドル |
| 2026年度第4四半期(2026年6月28日まで) | 1億4960万ドル | -20% | 1億4540万ドル | 10億8860万ドル |
| 2027年度第1四半期の業績見通し | 1億4000万~1億6000万ドル | ネガティブ | 該当なし | 該当なし |
Wolfspeedの会計年度は6月下旬に終了するため、2027会計年度の第1四半期は2026年7月から9月までとなります。2026年8月19日に発表された2026会計年度第4四半期の決算では、売上高は1億4960万ドルで、前年同期の1億9700万ドルから24.1%減少しました。2025会計年度全体の売上高は7億5760万ドルでした。
明るい兆しの一つとして、AIデータセンターの売上高は2026年度に2倍以上に増加し、第4四半期だけでも約20%の成長を遂げた。とはいえ、これは事業全体のごく一部に過ぎない。AIが台頭して以来、2つの大手顧客が売上高の38%を占めている。
マイナスの粗利益とはどういう意味か
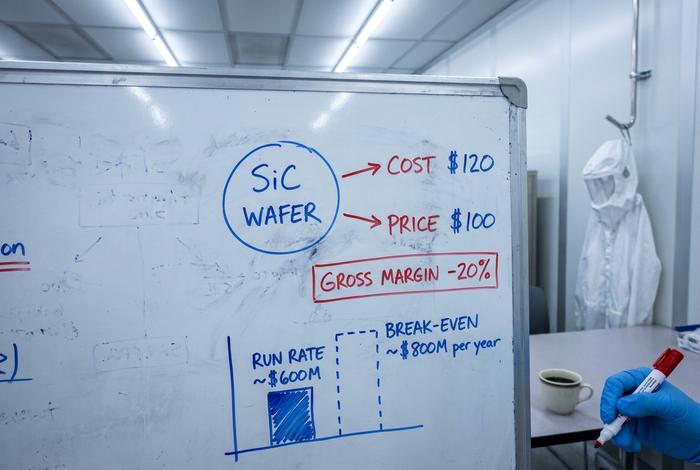
粗利益とは、売上から製品製造の直接コストを差し引いた後の利益のことです。マイナス20%の粗利益とは、製造コスト120ドルの炭化ケイ素ウェハーを100ドルで販売していることを意味します。なぜでしょうか?大規模な製造工場は莫大な固定費を抱えており、稼働率が半分程度の場合、ウェハー1枚あたりの固定費が過剰になってしまうからです。
24/7 Wall St.によると、8月の電話会議で、CFOのグレゴール・ファン・イッサム氏は、粗利益率は年間売上高が約8億ドルで損益分岐点に達するはずだと述べた。現在の年間売上高は約6億ドルであり、その差額が投資の成否を左右する。
現金、流動性、希薄化
流動性は今のところ問題なさそうだ。6月末時点で現金および短期投資は10億9000万ドルあり、2025年12月にCHIPS法に基づく製造業向け税額控除により6億9860万ドルの税金還付が見込まれる。しかし、同社は2026年6月までの1年間で約3億8000万ドルのフリーキャッシュフローを消費した。
株式数は、この物語の後半部分を物語っている。合併前の約2580万株は、ルネサスが株式を取得し、社債が転換され、2026年3月に実施された私募増資で9690万ドル、さらに3億7900万ドルの新規3.5%転換社債が発行された結果、2026年8月13日までに5299万株となった。これらのステップを踏むたびに、既存の株式1株当たりの会社における割合は小さくなっていった。
ウルフスピードと15億ドルの陸軍省融資
見出しを読んでから、提出書類を読んでみると、それぞれ少しずつ異なる内容が書かれていることに気づくでしょう。
実際に署名されたもの
ウルフスピードが2026年10月7日に実際に開示したのは、 国防総省戦略資本局からの条件付き融資の確約だった。これは、最大15億ドルの優先担保付き融資で、段階的に引き出され、30年かけて返済される。(国防総省は名称変更後の国防総省である。)融資機関はまた、資金が引き出されるたびに、同社の完全希薄化後株式の最大7.5%に相当するワラントも受け取ることになる。
条件をよく読んでください。デューデリジェンス、最終合意、政府の認可と予算、第三者の同意、既存債務の修正など、多くの条件があります。提出書類自体にも、取引が成立する「保証はない」と明記されています。条件付き融資の確約は、交渉を継続するという約束であり、銀行口座に現金が入金されることを意味するものではありません。
ワシントンが国産炭化ケイ素を求める理由
SiCパワーデバイスは軍用車両、レーダー電源システム、送電網インフラなどに利用されており、米国の超党派の上院議員グループは、中国のSiC世界供給におけるシェアの急速な拡大について公に警告を発している。利益率に関わらず、200mmファブを持つ国内生産者は戦略的に重要な能力となる。
Wolfspeedの株価反応は、その緊張感を如実に物語っていた。TIKRのデータによると、10月8日の株価は日中約6%上昇したが、その後10月が進むにつれてその上昇分を帳消しにし、さらに下落した。投資家は当初、このニュースを救済資金と捉え、その後、条件やワラントのことを思い出したのだろう。融資は悪いニュースだったのか?いや、そうではない。最初の見出しほど良いニュースだったのか?そこまでではない。
インフィニオンとボルグワーナーの買収:ウルフスピードにとっての意味とは
10月に発表された2つの供給契約は、需要が存在することを証明している。しかし、利益についてはほとんど何も語っていない。
10月15日、インフィニオンは、約20年にわたる取引関係を複数年契約で拡大し、ウェハーの購入先を150mm基板から200mm基板に変更した。その2週間後の10月29日、ボルグワーナーは、800Vインバーター向けに、マーシー工場から1200V SiCデバイスを複数年にわたって購入することで合意した。どちらの契約についても、金額や数量は明らかにされていない。これは商業的にはごく普通のことだが、投資家にとっては憶測の域を出ない。
その沈黙は重要です。市場が下落している状況で長期契約を結ぶ買い手は、通常、価格交渉で厳しい姿勢をとります。収益にとっては朗報ですが、利益率には影響しないかもしれません。どちらの発表も、WOLF株の好転の兆候と捉える前に、具体的な数字が出るまで待つべきでしょう。
価格を決めるのは誰か:ウルフスピード対中国製炭化ケイ素
Wolfspeedの最大の競合企業は、皮肉なことに、同時に最大の顧客でもある。Infineon、OnSemi、STMicroelectronics、Rohm、Boschはウェハーを購入するだけでなく、自社でSiCチップも製造している。
より大きな圧力は中国から来ている。Wolfspeedの年次報告書(10-K)では、SICCとTanKeBlueを底床材の競合企業として挙げ、中国からの供給増加が価格下落の原因だと指摘している。TrendForceのデータによると、6インチ底床材の価格は2024年に500ドルを下回り、販売量は増加したものの、世界の底床材売上高は同年9%減の10億4000万ドルとなった。国営の競合企業がコストを下回る価格で販売できる場合、価格を設定する側ではなく、価格を受け入れる側になってしまう。
11月4日にウルフスピードがレポートする際に注目すべき点
決算説明会は2026年11月4日午後5時(米国東部時間)に予定されている。注目されるのは1株当たり利益だが、他にも重要な5つの数値がある。
- 売上高は、1億4000万ドルから1億6000万ドルのガイダンス範囲を下回った。
- 粗利益率の方向性。マイナス20%からゼロに向かう動きはすべてカウントされます。
- 資金流出と資金残高。
- 融資に関する進展、特に最終合意の成立状況。
- 新たな増資の兆候が見られ、そうなればさらなる株式希薄化につながるだろう。
WOLF株は買いか?強気シナリオと弱気シナリオ
買うべきか売るべきかは私には判断できませんし、そう断言する人がいたら疑ってかかるでしょう。
まずは楽観的な見方から見ていこう。彼らは、マーシー工場(200mm SiC製造能力は高価で建設に時間がかかり、それを保有する企業はごくわずかである)、2025年当時よりもはるかに健全な財務状況、政府の関心の高まり、そしてインフィニオンやボルグワーナーといった顧客の存在を挙げている。彼らの賭けは、 AIデータセンターと800V自動車の普及によって売上高が8億ドルに近づき、その時点で現在負担となっている固定費がプラスに転じるというものだ。こうした希望こそが、現在買い手が支払うプレミアム価格の根拠となっている。
悲観論者にはもっと多くの懸念材料がある。利益率は大幅にマイナスだ。中国での物価は依然として下落している。融資は条件付きだ。破産後の売上高の38%は2社の顧客によるものだ。そして希薄化は止まっていない。政府が7.5%のワラントを保有し、ルネサスのワラントは23.95ドル、そして次の増資がどうなるかはまだ分からない。一方、サスケハナは10月30日時点で、同社株を「ホールド」と評価し、目標株価を25ドルとしている。
私はどこで手を引くべきでしょうか? WOLFは、現金が枯渇する前に収益が上がるかどうかに賭けるレバレッジ投資です。合法的な投資ではありますが、安全とは言えません。購入は簡単です(ナスダック上場ではないため、NYSEにアクセスできる証券会社であればどこでも購入できます)が、すでに1日で16%も下落した銘柄は、少額のポジションに留めるべきでしょう。SiCのストーリーに魅力を感じる多くの人は、個別銘柄のリスクを完全に回避し、半導体ETFを保有しています。
ウルフスピード株の取引:決算発表前の注目ポイント
古いチャートを見るのはやめましょう。画面に表示されているのは、小さな炭化ケイ素メーカーです。赤字経営で、高額な負債を抱え、その所有者のほとんどはかつての貸し手です。株価は、出荷されたウェハー数よりもずっと前に、資金調達に関するニュースや供給契約に反応します。
材料自体が問題だったわけではありません。ウルフスピードは需要を見越して生産するために資金を借り入れましたが、需要は遅れて現れました。ですから、11月4日の私のアドバイスは簡潔です。まず粗利益率を見てください。それがゼロに近づいているなら、他の要素もうまくいくでしょう。そうでなければ、政府のニュースがウルフスピードの株価を長く支えることはないでしょう。