Avis sur iTrustCapital : Ce compte IRA crypto vaut-il le coup ?
iTrustCapital est une plateforme de comptes IRA autogérés permettant aux investisseurs américains de détenir des cryptomonnaies, des métaux précieux et des actions au sein d'un compte de retraite bénéficiant d'avantages fiscaux. Lancée en 2018 à Irvine, en Californie, elle compte aujourd'hui plus de 300 000 comptes approvisionnés et un volume de transactions dépassant les 18 milliards de dollars.
Le principe est simple. Acheter du Bitcoin ou de l'Ethereum sur une plateforme d'échange classique vous expose à l'impôt sur les plus-values à chaque transaction. En revanche, si vous achetez ces mêmes cryptomonnaies via un compte IRA, les gains fructifient à l'abri de l'impôt, voire exonérés d'impôt si vous utilisez un Roth IRA. iTrustCapital a souhaité offrir une expérience similaire à celle d'une plateforme d'échange traditionnelle : les cours sont donc en temps réel et les transactions sont possibles 24 h/24 et 7 j/7, contrairement aux délais de règlement de plusieurs jours proposés par les anciens dépositaires de comptes IRA autogérés.
N'espérez pas retirer vos cryptomonnaies vers votre propre portefeuille tant qu'elles restent dans votre compte IRA : cela ne fonctionne pas ainsi. iTrustCapital sert d'interface de trading. Ce sont des dépositaires tiers agréés qui conservent vos actifs.
Deux types de concurrents s'affrontent sur ce marché, et iTrustCapital cherche à les surpasser tous les deux. Les dépositaires traditionnels de comptes IRA autogérés intègrent souvent les cryptomonnaies après coup, avec leur lot de paperasse et de délais de règlement importants. Les plateformes d'échange de cryptomonnaies classiques offrent une grande réactivité, mais font l'impasse sur la structure des comptes IRA. iTrustCapital souhaite allier la rapidité des unes aux avantages fiscaux des autres.
Comment fonctionne iTrustCapital ?
L'ouverture et l'approvisionnement d'un compte suivent une procédure relativement simple, et la plupart des nouveaux utilisateurs commencent à trader en quelques jours ouvrables. Les transferts depuis un plan 401(k) ou un IRA existant prennent généralement plus de temps.
- Créez un compte gratuit. Inscrivez-vous en ligne avec vos informations personnelles de base ; l’ouverture est gratuite.
- Choisissez votre type de compte. Optez pour un IRA traditionnel, un Roth IRA, un SEP IRA ou un compte de dépôt de primes non destiné à la retraite.
- Approvisionnez le compte. Transférez des fonds directement, transférez un plan 401(k) ou un IRA existant, ou versez de nouveaux fonds dans la limite des plafonds annuels fixés par l'IRS.
- Achetez et vendez des actifs. Une fois votre compte approvisionné, négociez des cryptomonnaies, des métaux précieux, des actions et des ETF 24h/24 et 7j/7 via la plateforme web ou l'application mobile.
- Surveillez et gérez vos comptes. Suivez vos soldes, vos récompenses de staking et les performances de votre compte depuis un tableau de bord unique.
Les transferts prennent plus de temps qu'un dépôt direct en espèces pour une raison simple : l'établissement émetteur traite les documents de transfert selon son propre calendrier, et non celui d'iTrustCapital.
Quels actifs pouvez-vous acheter sur iTrustCapital ?
Le principal atout d'iTrustCapital réside dans la diversité des actifs proposés. Au lieu de limiter un compte IRA crypto au Bitcoin et à l'Ethereum, la plateforme offre aux titulaires de compte un large éventail d'actifs numériques et physiques.
- Cryptomonnaies : 90 cryptomonnaies ou plus, dont Bitcoin, Ethereum, XRP, Solana, Dogecoin et une liste tournante d’altcoins.
- Métaux précieux : or et argent physiques, stockés chez un partenaire institutionnel spécialisé plutôt que livrés à votre domicile.
- Actions et ETF : des milliers de titres cotés en bourse, disponibles via la structure du compte de dépôt Premium
- Actifs de staking : sélectionnez des cryptomonnaies à preuve d’enjeu qui génèrent des récompenses lorsqu’elles sont détenues.
Cette flexibilité est essentielle si vous souhaitez constituer un portefeuille de retraite diversifié sans avoir à jongler avec différents dépositaires pour les cryptomonnaies, les métaux et les titres traditionnels. Un seul identifiant, un seul relevé, une seule plateforme pour gérer votre exposition fiscalement avantageuse sur différentes classes d'actifs.
La disponibilité des cryptomonnaies évolue au fil du temps, iTrustCapital ajoutant ou retirant des actifs en fonction de la liquidité et des contraintes réglementaires. Il est donc conseillé de consulter la liste actuelle sur la plateforme avant de supposer qu'un jeton spécifique est pris en charge. Les principales cryptomonnaies, Bitcoin, Ethereum et les altcoins à plus forte capitalisation, sont disponibles sans interruption depuis les débuts de la plateforme.
Types de comptes iTrustCapital
Tous les comptes proposés sur iTrustCapital ne sont pas des comptes de retraite, et la structure que vous choisissez influe à la fois sur le traitement fiscal et sur les limites de cotisation.
| Type de compte | traitement fiscal | Idéal pour |
|---|---|---|
| IRA traditionnel | Les cotisations peuvent être déductibles d'impôt ; les retraits sont imposés comme un revenu | Les investisseurs qui anticipent une tranche d'imposition plus basse à la retraite |
| Roth IRA | Les cotisations sont effectuées après impôt; les retraits admissibles sont exonérés d'impôt. | Les jeunes investisseurs anticipent une hausse des taux d'imposition futurs. |
| SEP IRA | Cotisations de type employeur, limites plus élevées que les régimes traditionnels/Roth | Les travailleurs indépendants et les propriétaires de petites entreprises |
| Compte de garde premium | Compte imposable, hors retraite | Les investisseurs qui souhaitent accéder aux actifs d'iTrustCapital sans les règles des IRA |
| Compte du Trésor | Imposable, détenue par une entité | Entreprises, fiducies et organismes sans but lucratif détenant des actifs numériques |
Les comptes IRA traditionnels, Roth et SEP sont tous soumis aux règles standard de l'IRS en matière de cotisations et de retraits. iTrustCapital ne modifie pas ces limites ; il élargit simplement la gamme d'actifs que vous pouvez y détenir.
De nombreux utilisateurs alimentent leur compte par transfert plutôt que par de nouveaux versements, en transférant un plan 401(k) existant d'un ancien employeur ou un compte IRA d'une banque ou d'un courtier vers iTrustCapital sans que cela n'entraîne d'imposition. C'est souvent ainsi qu'ils se retrouvent avec un solde IRA crypto bien supérieur aux limites de cotisation annuelles autorisées, car les montants transférés ne sont pas plafonnés comme les nouveaux versements.
Le compte de dépôt Premium mérite une mention particulière car il ne s'agit pas d'un compte de retraite. Vous bénéficiez du même accès aux actifs (cryptomonnaies, métaux, actions) sans les limites de contribution aux comptes IRA ni les pénalités de retrait anticipé, mais vous perdez les avantages fiscaux. Il convient aux investisseurs qui souhaitent profiter de l'expertise d'iTrustCapital en matière de conservation et de négociation de fonds dont ils pourraient avoir besoin avant l'âge de la retraite.
Frais et minimums d'iTrustCapital
La structure des frais est l'un des moyens les plus clairs de comparer les fournisseurs de comptes IRA crypto. iTrustCapital propose une tarification plus simple que certains dépositaires traditionnels de comptes IRA autogérés qui ajoutent des frais mensuels, de stockage et de maintenance annuels aux coûts de transaction.
| Type de frais | Montant |
|---|---|
| Configuration du compte | Aucun |
| entretien mensuel | Aucun |
| Frais de transaction en cryptomonnaie | 1 % par transaction |
| majoration de l'or | Environ 125 $ de plus que le prix spot par once |
| Marge sur l'argent | Quelques dollars de plus que le prix spot l'once |
| Dépôt initial minimum | 1 000 $ |
Il n'y a pas de frais pour la détention d'actifs ni pour la tenue d'un compte. La commission de 1 % sur les transactions de cryptomonnaies constitue la principale source de revenus d'iTrustCapital sur ce marché, complétée par les marges sur les achats de métaux précieux. Certains concurrents facturent des frais de garde mensuels, quel que soit le volume de vos transactions ; par conséquent, des frais fixes par transaction tendent à privilégier les investisseurs à long terme par rapport aux traders actifs.
Voici le calcul pour un scénario typique. Le renouvellement d'un capital de 50 000 $ et quelques transactions sur l'année engendrent environ 500 $ de frais de transaction, sans autres déductions ni frais de gestion annuels, quelle que soit l'activité. Un dépositaire facturant même des frais annuels modestes de 0,5 % sur ce même solde vous coûterait 250 $ par an, que vous effectuiez des transactions ou non, en plus des frais de transaction. Sur une décennie, cet écart devient significatif.
iTrustCapital est-il sûr et légitime ?
Avant de transférer son épargne-retraite, la sécurité est la première question à se poser. iTrustCapital s'appuie sur trois éléments : une conservation réglementée, des partenaires de stockage institutionnels et un système de transactions en circuit fermé.
Vos cryptomonnaies sont conservées chez des dépositaires tiers comme Fireblocks, Coinbase Custody et Fidelity Digital Assets, et non dans un portefeuille propriétaire développé en interne. Ce sont les mêmes prestataires de conservation que ceux utilisés par les principales plateformes d'échange et les fonds d'investissement. Les liquidités non investies restent chez des partenaires bancaires assurés par la FDIC. Ce système en circuit fermé achemine les fonds directement entre le dépositaire, la banque et la plateforme de trading, réduisant ainsi les risques de fuite d'actifs.
En termes de réputation, iTrustCapital bénéficie d'une note A+ auprès du Better Business Bureau (il est important de noter qu'elle n'est pas accréditée) et d'excellentes évaluations sur Trustpilot. Compte tenu des modalités de conservation des fonds et de son historique, on comprend aisément pourquoi la plupart des avis indépendants considèrent la plateforme comme légitime et non comme une arnaque. Lisez attentivement le contrat de conservation avant d'effectuer un dépôt. C'est une précaution essentielle pour tout organisme gérant votre épargne-retraite.
On confond souvent deux risques distincts. Le premier concerne la sécurité de la plateforme : le dépositaire peut-il être piraté, faire faillite ou connaître des dysfonctionnements opérationnels ? Le second est le risque de marché : le prix du Bitcoin peut-il chuter de 40 % le mois prochain ? Une bonne conservation protège contre le premier risque. Rien ne protège contre le second ; ce risque est inhérent à tout détenteur d’un compte IRA crypto, quel que soit le fournisseur.
Peut-on miser des cryptomonnaies dans un compte IRA iTrustCapital ?
Oui. iTrustCapital prend en charge le staking pour certaines cryptomonnaies à preuve d'enjeu, notamment Ethereum et Solana, directement au sein d'un compte IRA. Le staking consiste à immobiliser des cryptomonnaies pour contribuer à la validation des transactions sur un réseau blockchain, en échange de récompenses périodiques versées dans ces mêmes cryptomonnaies.
Comme le staking se déroule dans un cadre fiscal avantageux, les récompenses fructifient en même temps que le reste du compte. Elles sont déductibles d'impôt dans un IRA traditionnel, ou exonérées d'impôt dans un Roth IRA, au lieu de générer une imposition à chaque versement, comme ce serait le cas sur un compte d'échange classique.
iTrustCapital prélève des frais sur les récompenses de staking, et le déblocage n'est pas instantané. Les délais de déblocage au niveau du réseau, notamment pour Ethereum, peuvent atteindre plusieurs semaines avant que les fonds bloqués ne soient de nouveau disponibles. Il s'agit d'une contrainte du protocole blockchain, indépendante de la volonté d'iTrustCapital ; tenez-en compte si vous prévoyez de vendre rapidement.
Les récompenses de staking sur iTrustCapital ne sont pas capitalisées automatiquement. Elles s'accumulent séparément et doivent être réclamées avant de pouvoir être réinvesties. Par conséquent, un titulaire de compte visant une capitalisation maximale doit gérer activement ce processus au lieu de le paramétrer une fois pour toutes. Pour un compte d'épargne-retraite destiné à être conservé pendant des années, il s'agit d'un inconvénient gérable, et non d'un obstacle majeur. Toutefois, cela représente une différence significative par rapport au staking via un portefeuille natif où la capitalisation est automatique.
Avantages et inconvénients d'iTrustCapital
Voici comment les points forts de la plateforme se comparent à ses limites.
Avantages :
- Aucuns frais mensuels ni d'installation — vous ne payez que lorsque vous effectuez des transactions.
- Large choix d'actifs : plus de 90 cryptomonnaies, ainsi que de l'or, de l'argent et des actions.
- Garde institutionnelle par des tiers établis
- Un service de négociation disponible 24h/24 et 7j/7, contrairement à de nombreux dépositaires traditionnels de comptes IRA autogérés.
- Le staking est disponible pour certaines cryptomonnaies au sein de l'IRA.
Inconvénients :
- Un dépôt minimum de 1 000 $ peut constituer un obstacle pour les comptes de plus petite taille.
- Réservé aux États-Unis – non accessible aux investisseurs internationaux
- Les frais de transaction de 1 % représentent une somme non négligeable pour les traders fréquents.
- Fonctionnalités DeFi limitées par rapport à un portefeuille en auto-dépositaire
- Les périodes de déblocage des stakings peuvent retarder l'accès aux fonds.
Alternatives à iTrustCapital et paiements en cryptomonnaie pour les entreprises
iTrustCapital figure parmi quelques autres fournisseurs de comptes IRA crypto, et comparer les montants minimums, les frais et la sélection de cryptomonnaies avant de s'engager est une démarche judicieuse pour tout investisseur. Cependant, investir personnellement en cryptomonnaies pour sa retraite et gérer une entreprise souhaitant accepter les cryptomonnaies comme moyen de paiement sont deux besoins bien différents.
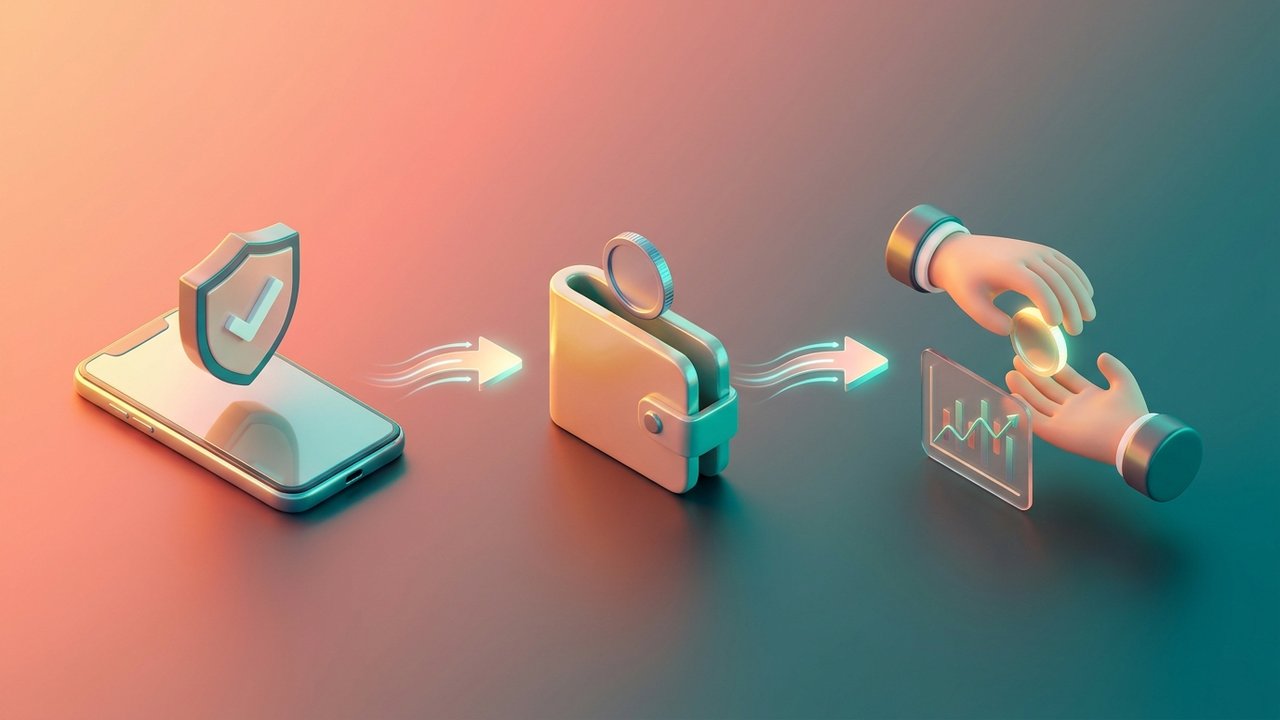
Si vous êtes un commerçant ou un développeur plutôt qu'un investisseur individuel, par exemple si vous gérez une boutique en ligne et souhaitez que vos clients paient en Bitcoin, Ethereum ou autres cryptomonnaies, une plateforme de retraite comme iTrustCapital n'est absolument pas la solution adaptée. Il s'agit d'un problème d'infrastructure de paiement qui nécessite une autre approche. Plisio est une passerelle de paiement crypto conçue précisément pour cela : accepter les paiements en cryptomonnaies sur un site web ou une application, les convertir en stablecoins ou en monnaie fiduciaire si nécessaire, et effectuer le règlement sans que le risque de volatilité n'affecte les comptes de l'entreprise.
Parmi les concurrents directs sur le marché des comptes IRA crypto, les différences majeures résident davantage dans les dépôts minimums, le choix des cryptomonnaies et les frais que dans les mécanismes de base. La plupart des fournisseurs proposent des comptes traditionnels, Roth et SEP similaires, assortis de modalités de conservation comparables. Comparer une sélection de deux ou trois fournisseurs en se basant sur ces critères précis, plutôt que sur des arguments marketing, constitue la méthode la plus fiable pour faire son choix.
Réflexions finales
iTrustCapital répond parfaitement à un besoin spécifique. Il s'agit d'un compte IRA autogéré qui considère les cryptomonnaies, les métaux précieux et les actions comme des actifs accessibles à tous, sans les frais mensuels qui pèsent sur de nombreux dépositaires traditionnels. Ses frais fixes de 1 % sur les transactions en cryptomonnaies, son large choix de cryptomonnaies et ses partenaires institutionnels de conservation en font une option intéressante pour les investisseurs à long terme souhaitant investir dans les cryptomonnaies avec des avantages fiscaux, sans avoir à gérer eux-mêmes leurs portefeuilles et leurs clés privées.
Ce service ne convient pas à tous. Le dépôt minimum de 1 000 $ et les frais par transaction favorisent les investisseurs à long terme plutôt que les traders actifs, et il est réservé aux résidents américains. Pour son public cible, iTrustCapital représente toutefois une alternative plus rapide et plus moderne aux anciens fournisseurs de comptes IRA autogérés qui fonctionnent encore avec des délais de règlement de plusieurs jours.